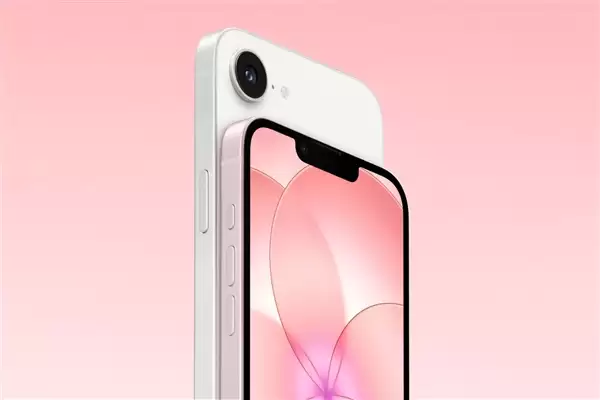
2026年2月下旬,“手机即将全面涨价”的消息迅速发酵,并在各大社交平台持续扩散。短时间内,不少媒体都在强调一种紧张预期:中国手机市场或将迎来覆盖范围最广、涨价幅度最大的一次集体提价。但就在这轮“手机涨价潮”的舆论中心,苹果于3月初发布的iPhone 17e却显得尤为特殊——不仅没有跟随行业上调售价,反而还完成了内存升级,堪称逆势操作。
手机定价“收不住”了?
进入3月后,市场传闻很快被进一步证实。多家国产手机厂商旗下的中高端旗舰手机,确实出现了500元至1000元不等的价格上调。背后的原因并不复杂:核心零部件成本快速上涨,直接推高了手机厂商的定价压力。
根据权威市场研究机构TrendForce集邦咨询的数据,2026年第一季度,手机DRAM价格预计将出现接近九成的惊人涨幅,部分细分型号甚至已经达到数倍增长。

具体来看,以安卓旗舰手机普遍使用的12GB LPDDR5X内存为例,其采购成本已从原先约200元快速上涨至接近600元。与此同时,闪存价格同样承压,256GB UFS 4.0闪存的成本也基本实现翻倍。
这意味着什么?对于一部标配12GB RAM + 256GB ROM的安卓手机来说,仅存储这一项的物料成本,就额外增加了上千元。要知道,在当前竞争极其激烈、行业高度内卷的背景下,很多机型原本的硬件利润空间就十分有限,根本难以承受如此剧烈的成本波动。如果不选择涨价,“卖一台亏一台”对不少手机厂商来说,可能很快就会从风险预警变成现实处境。
那么,手机内存价格为什么会如此大幅飙升?根本原因还是席卷全球的AI浪潮。AI大模型训练和推理需要海量算力支撑,而算力背后不仅依赖GPU,同样离不开高带宽存储芯片的配合。近几年,全球AI巨头之间的竞争不断升级,大模型参数规模也早已从十亿级、百亿级,迅速迈向千亿级甚至万亿级。
与此同时,大模型正持续向多模态方向深入演进,文生图、图文生成视频等复杂应用集中爆发。目前,国内多家主流视频生成模型服务平台甚至因算力不足被用户流量“挤爆”,生成一段内容往往要排队数小时才能完成。
在这种普遍存在的“AI焦虑”之下,全球科技巨头都在大规模投入AI基础设施建设。这直接导致上游存储原厂,例如三星、海力士等,将更多产能优先转向利润更高的服务器AI内存。相比之下,消费电子领域的手机内存产能被明显压缩,供需失衡进一步加剧,最终推动价格快速冲高。

在原材料和核心元器件普遍上涨的大环境下,手机厂商通过上调售价来维持利润,几乎成了最现实的选择。但这样做也会直接抑制消费者需求。已有分析机构预测,2026年中国手机市场出货量将因此下滑2.2%。而一旦产品销量减少,每款手机所需分摊的研发、渠道和营销等固定成本又会进一步增加,这也让厂商在“是否涨价”这件事上陷入更艰难的两难局面。
逆市而为,苹果选择主动承受成本压力
面对持续飙升的内存价格,即便是供应链掌控能力极强的苹果,也难以完全抵消这一轮行业性涨价带来的冲击。据多家媒体消息,三星电子与SK海力士这两大存储厂商,已经成功上调供应给苹果的LPDDR内存芯片价格。其中,三星提出的季度涨幅超过80%,而SK海力士的涨幅更接近100%。知名分析师郭明錤也曾表示:“更高的内存成本将打击iPhone的毛利率。”
而问题并不仅仅局限于内存。郭明錤的进一步分析指出,AI服务器对高端零部件的庞大需求,会逐步外溢至更多供应链环节。因此,苹果能否在2026年下半年稳住iPhone 18系列价格,将成为其在全球手机市场维持差异化竞争力的重要观察点。

不过,最新发布的iPhone 17e在定价上却依然显得相当克制。在中国市场,4499元的起售价与上一代产品基本保持一致。敢于在行业普涨背景下不跟进调价,苹果的底气主要来自三个方面。
首先,是iPhone系列本身极强的盈利能力。长期以来,苹果一直都是智能手机行业公认的“利润之王”。2025年,iPhone系列出货量达到2.406亿部,而根据供应链相关人士披露,苹果手机业务常年占据全球行业总利润的80%以上。相比行业通常仅有10%—30%的硬件毛利率,苹果显然拥有更大的利润缓冲空间。即使内存成本暴涨侵蚀了一部分硬件利润,苹果整体盈利水平依然远非大多数竞争对手可比。
其次,苹果已经建立了成熟的“硬件+服务”生态模式。财报显示,2025财年,苹果服务业务营收首次突破1000亿美元,同比增长约13%,毛利率更高达75%左右,显著高于硬件产品。如今,服务业务对苹果利润的贡献率已经超过50%。App Store抽成、iCloud云存储、Apple Music等业务,共同构成了一个高黏性、可持续的现金流体系。正如郭明錤所分析的那样,苹果即便在硬件端让出部分利润,也能够通过后续服务收入逐步回补。每卖出一部iPhone 17e,本质上都是为苹果生态新增一个长期服务入口。通过主动吸收成本、维持更有竞争力的手机价格,苹果的目标是扩大终端保有量,进一步推动整个生态的普及与运转效率。
其三,则与苹果当前的AI战略密切相关。苹果显然非常重视自身AI布局,并已与谷歌达成多年期战略合作,计划在“Apple Intelligence”体系中引入谷歌Gemini模型。通过与行业领先者合作,苹果希望实现更快的AI能力补齐。依托其庞大的硬件用户基础与深厚的软件整合能力,尽快把完整、易用的Apple Intelligence能力带给更多用户,这本身就值得苹果付出额外成本。

尤其值得关注的是,出于对用户隐私安全的重视,Apple Intelligence强调更多端侧处理能力,这意味着设备硬件配置必须达到一定标准。目前,8GB运行内存已被普遍视为流畅运行端侧大模型的最低门槛。
对苹果来说,这就变成了一个非常关键的战略选择:如果因为内存成本上涨而削减iPhone 17e的内存配置,那么这款覆盖人群广泛的入门机型,将被直接排除在未来Apple Intelligence生态之外;但如果选择明显上调价格,又可能失去大量下沉市场用户。因此,为了稳固并持续扩大可接入其AI服务的“设备底座”,苹果即便牺牲短期硬件毛利率,也要确保搭载8GB内存的iPhone 17e能够进入全球更多用户手中。
总结
在这轮席卷整个行业的手机涨价潮中,苹果依靠远高于同行的单机利润率,以及利润贡献过半的服务生态,选择主动消化成本上涨带来的冲击。iPhone 17e的“不涨价”策略,不只是对竞争对手的一次强势对冲,更是在为苹果未来十年的高利润生态继续夯实基础。
至于手机内存价格飙升的局面何时会出现缓解,从理论上看,至少需要满足两个前提:一是AI服务器采购高峰逐渐过去,二是高端内存产能得到明显释放,使供需关系重新回归平衡。然而,从目前主流机构的判断来看,市场前景并不乐观,普遍认为AI基础设施建设热潮至少还会持续到2027年至2028年。对于全球安卓手机厂商而言,这显然不是一个轻松的信号。