
社交巨头Meta(纳斯达克:META)发布了2026年第二季度财报。数据显示,Meta当季营收达608亿美元,较上年同期的475.16亿美元同比增长28%。这一增速在科技板块中依然保持强劲表现。
然而,营收增长的同时,成本压力也在攀升。第二季度,Meta的成本与费用合计420亿美元,同比飙升55%,从上年同期的270.75亿美元大幅上涨。
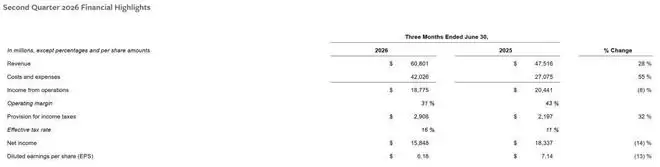
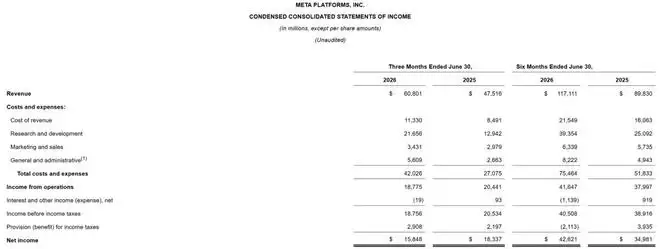
利润端来看,Meta在2026年第二季度运营利润为187.75亿美元,相比上年同期的204.41亿美元下滑8%;运营利润率由43%降至31%,减少8个百分点。净利润方面,季度净利为158.48亿美元,较上年同期的183.37亿美元下降14%。
“人工智能正在加速我们当前核心业务的发展,为下一代产品注入动力,并开启全新的企业级机遇,”Meta创始人兼首席执行官马克·扎克伯格(Mark Zuckerberg)在财报中表示,“成效已经显现,我对未来的潜力充满信心。”
截至今日收盘,Meta股价报585.61美元,市值1.4865万亿美元。财报发布后,市场反应较为谨慎——盘后股价大跌超过7%。
每股收益不及预期的主要原因,在于Meta当季计入了一笔24亿美元的法律或有事项费用,以及12亿美元的遣散费。若剔除这些一次性项目,实际业绩其实超出市场预期。换言之,市场对非经常性支出的敏感度较高。
Q2 资本支出311亿美元
具体来看,Meta第二季度成本与费用420.3亿美元,同比增长55%,其中包含24亿美元的法律诉讼相关费用,以及11.8亿美元与2026年5月裁员相关的遣散费。
资本支出方面,Meta在2026年第二季度资本支出(包括融资租赁本金偿还)为310.8亿美元。这笔资金主要投向AI基础设施和算力建设。同期,公司支付股息及股息等价物13.5亿美元。
截至2026年6月30日,Meta的现金、现金等价物及有价证券总额为902.6亿美元。
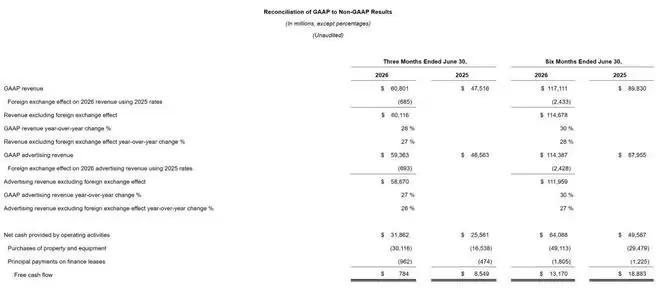
与此同时,公司长期债务为836.6亿美元。经营活动产生的现金流为318.6亿美元,自由现金流仅7.84亿美元——去年同期这一数字为85.4亿美元,降幅明显,说明资本开支对现金流消耗巨大。
员工规模方面,截至2026年6月30日,Meta员工总数为75,472人,同比减少1%。这个数字包含了约8,000名受2026年5月裁员影响的员工,其中绝大多数将在第三季度末从员工总数中剔除。
Q3营收在610亿至640亿美元
展望未来,Meta预计2026年第三季度总营收将在610亿至640亿美元之间。同时,公司上调了费用展望的下限,主要原因是第二季度确认了24亿美元的法律诉讼费用。目前,Meta预计2026全年的总费用在1650亿至1690亿美元之间。
即便如此,Meta仍预计今年的营业利润将超过2025年水平,整体信心不减。
探索出租AI算力资源
资本支出计划方面,Meta也将预估下限从之前的1250亿至1450亿美元调整为1350亿至1450亿美元,上限保持不变。
近期,Meta与贝莱德(BlackRock)达成协议,将在德克萨斯州建设一座耗资140亿美元、容量为1吉瓦(GW)的数据中心。贝莱德持有该项目80%的股份,Meta持有其余20%的股份。
扎克伯格曾表示,探索向客户出租部分数据中心算力资源,对公司来说是合理方向。目前尚不清楚Meta将如何构建这类交易,但可以借鉴SpaceX的做法——SpaceX已与Anthropic和谷歌达成价值数十亿美元的协议,对外出租其AI算力资源。Meta也可以选择效仿CoreWea ve等新兴云服务商的模式,直接出租现有硬件资源。
产品层面,Meta本月还推出了新款Musk Spark 1.1模型,并公布了一项极具竞争力的定价策略,价格远低于使用OpenAI和Anthropic模型所需的成本。具体收费标准为:每百万输入Token收费1.25美元,每百万输出Token收费4.25美元。作为对比,Anthropic的Opus 4.8模型(Meta将其与Spark 1.1对标)目前的收费标准是每百万输入Token 5美元,每百万输出Token 25美元。通过这种价格策略,Meta有望从大型AI实验室手中抢占市场份额,那些对价格敏感的客户自然会转向更具性价比的选择。


