
2026年第一季度刚刚结束,全球新能源汽车市场的成绩单已经出炉——合计销量达到394万辆,同比小幅下降2%,但整体市场渗透率依然稳定在19%。这一数据背后,释放出几个值得关注的重要信号:中国新能源汽车市场正在经历新一轮主动调整,西欧市场则开始显现复苏趋势,而日韩纯电动车销量也出现了较为明显的回升。简单来说,全球新能源车产业格局正在悄然发生变化。
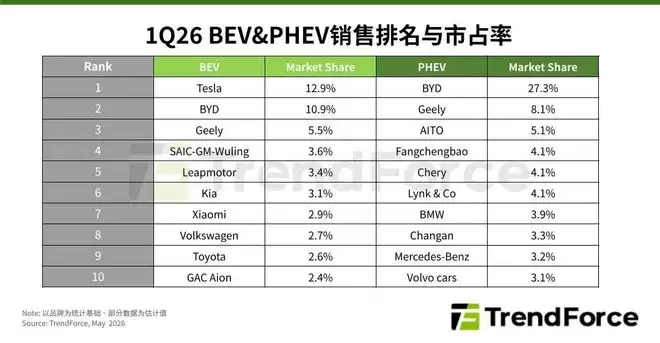
先看纯电动车(BEV)阵营的第一梯队。本季度,特斯拉出人意料地反超比亚迪,重新夺回全球纯电销量冠军。为什么会出现这种变化?核心原因在于中国品牌车企对本土市场依赖度较高,而国内一季度整体购车需求偏弱,直接拖累了比亚迪、吉利以及上汽通用五菱的销量表现,这三家车企均出现同比下滑。相比之下,零跑汽车凭借快速扩充产品矩阵和高性价比路线,实现了逆势增长,这一增长势头尤其值得持续关注。另一边,起亚与丰田则体现出全球化、多市场布局的优势,虽然单一车型销量并不算特别亮眼,但由于有效分散了区域市场风险,整体排名反而有所上升。
再看插电式混合动力(PHEV)市场,这一领域目前依然是中国品牌占据主导。比亚迪虽然仍然稳居绝对领先位置,但销量同比同样出现回落。原因也并不复杂——中国市场竞争持续加剧,各大中国车企都在加快海外布局,产品策略也从过去偏重“纯电单线发展”,逐步转向“纯电+插混+增程”等多元混动路线并行。奇瑞旗下Jaecoo、名爵等品牌,已经在海外市场凭借PHEV车型拿下了不少市场份额,预计这一增长趋势仍将延续。
展望2026年全年,TrendForce集邦咨询给出的预测是:全球新能源汽车总销量有望达到2335万辆,同比增长14%。与传统燃油车相比,新能源车市场依然展现出更强的增长韧性和发展潜力。不过也不能忽视,上游供应链成本压力正在反向传导至终端需求。今年新能源汽车价格战相比2025年更为激烈,但背后的驱动因素已经发生变化——不再只是车企主动降价争夺市场,而是原材料价格结构性上涨,导致制造成本持续承压。
尤其需要警惕的是,汽车智能化升级正在带来更大的存储器成本压力。随着智能驾驶不断深化,海量数据的实时处理和高频运算对车用存储器规格提出了更高要求,而车规级存储器价格持续上涨、供应又相对紧张,已经成为不少车企最棘手的成本项目之一。在中国市场,部分本土汽车品牌已经宣布上调高阶智能驾驶方案及相关车型售价,直接原因就是存储器价格上涨。放眼其他海外市场,情况同样不容乐观,车企要么被迫压缩未来促销和折扣空间,要么选择整体提价。一旦新能源汽车终端价格全面上涨,各国政府推出的购车补贴、税收减免等政策红利,很可能被迅速抵消。可以预见,2026年全球新能源汽车市场的价格博弈,远未到结束的时候。


