
摩根士丹利近期发布的一份研究报告给出了非常明确的判断——中国在人形机器人产业上的发展路径,正在重现十年前新能源汽车崛起时的模式:高强度投入、抢占先发优势、打通全产业链布局。至于成效如何,数据已经给出了直观答案。
到2025年,全球人形机器人出货量约为1.3万至1.6万台,其中约90%来自中国厂商。相比之下,美国、日本及其他国家的大多数企业仍处于原型机研发和测试阶段。仅从这一组数据来看,中国人形机器人制造的领先地位已经十分明显。
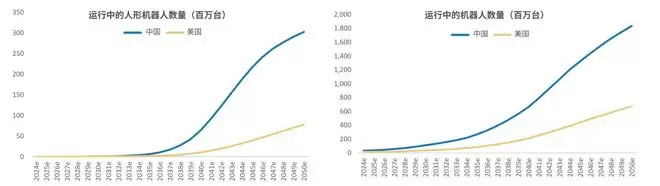
报告还指出了一个值得持续关注的重要趋势:尽管全球制造业格局正朝着多极化方向演变,但中国在全球制造业和出口市场中的优势不仅没有减弱,反而还在进一步扩大。预计到2030年,中国全球出口市场份额将从当前的15%提升至16.5%。这部分新增份额主要来自新能源汽车、电池和机器人等高端制造产业。其中,人形机器人与工业机器人被普遍视为最有希望成为下一阶段增长核心的新引擎。
一个非常值得关注的对比是,中国人形机器人和工业机器人行业目前所处的发展阶段,与早期电动车产业的成长路径高度相似。具体来看,2025年的人形机器人出口规模,大致相当于2019年新能源汽车的出口水平。这意味着,按照过往产业发展经验,未来几年人形机器人市场很可能复制电动车行业曾经出现的高速增长轨迹。

中国在整机制造和核心零部件制造两大环节均处于领先位置,这充分体现出中国供应链体系的完整性和深度。结合相关细分赛道来看,中国目前已经在全球工业机器人相关市场中拿下约50%的新增份额。与此同时,这些机器人产业细分领域依然展现出持续扩张和快速增长的潜力。
当前,人形机器人正处在指数级增长的临界阶段。2024年至2025年,被视为人形机器人从实验室验证走向商业化应用的关键转折点。在中国,规模化落地已经开始加速推进:科技园区、制造工厂、高等院校纷纷启动试点项目,24小时仓储作业、设备巡检、快餐服务等应用场景中,已经可以看到人形机器人的实际部署。与此同时,政府采购也在明显提速。仅2025年来自国有企业的早期订单规模就已超过20亿元,主要用于电厂与数据中心维护、公共服务场景以及文娱展示等用途。
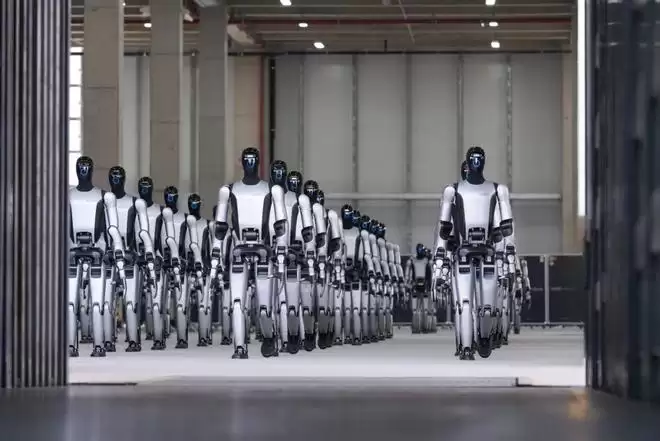
展望2026年,摩根士丹利中国工业分析师衷晟预计,中国人形机器人年销量将同比增长一倍,达到约2.8万台。这一销量规模将超过其他任何单一经济体。当然,在现阶段,人形机器人的部署仍在一定程度上依赖仿真环境进行训练和验证。但她同时判断,到今年年底,中国多地将陆续展开实地测试,重点展示人形机器人在物流、制造、零售等场景中的真实应用效果。
从更长期的视角来看,分析师预计到2030年,中国新增在运机器人年化运行规模将达到2100万台,而当前这一数字约为600万台。其中,人形机器人的年化运行规模预计将从目前的1.2万台提升至26万台。这条增长曲线,才是未来中国机器人产业最值得重点关注的核心信号。


