7月30日,国家能源局在新闻发布会上披露了一组关键数据:截至2026年6月底,全国充电设施总量已突破2300万大关,达到2305.7万个,同比增长43.2%。这一充电桩建设里程碑,标志着我国新能源汽车配套基础设施迈上新台阶。
其中,私人充电桩保有量达1804.8万个,同比增长50.4%,占比总量78.3%;公共充电桩保有量为500.9万个,同比增长22.3%,增速不及私人桩的一半。私人充电桩的快速普及,正成为充电设施增长的核心引擎。
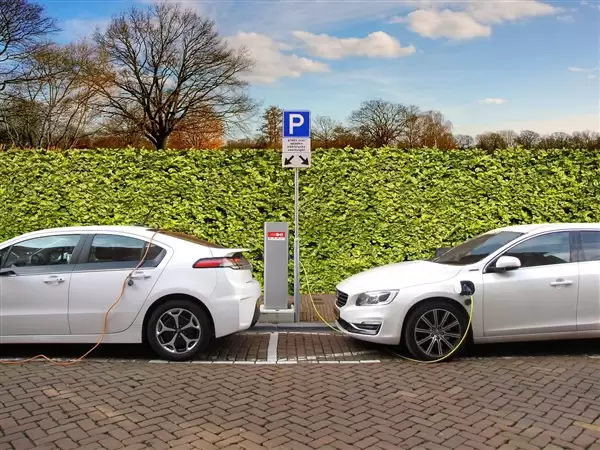
从上半年增量来看,充电设施发展格局更加清晰。全国新增充电设施296.5万个,私人桩新增267.3万个,占总增量的90.2%;公共桩仅新增29.2万个,而2025年同期为51.7万个,同比降幅高达43.5%。可以说,充电设施增长的主引擎已彻底切换至私人端,私人充电桩已成为家用新能源车出行的标配选择。
私人充电桩的快速增长,与新能源汽车消费结构的变化密切相关。当前主流家用纯电和插混车型的续航里程普遍突破600公里,日常通勤完全可通过夜间居家慢充满足,只有长途出行才需依赖公共快充桩。这种用车习惯的转变,直接推动了私人充电桩需求爆发。
与此同时,车企购车附赠私桩安装服务、老旧小区配电改造持续推进、物业安装流程简化等配套政策落地,也都在为私桩普及扫清障碍。私人充电桩已从过去的“选配”正式转变为“标配”,成为新能源汽车购车决策中的关键考量因素。
公共充电桩方面,500.9万台的保有量绝对数值并不低,但增速放缓已是行业共识。早年公共充电站建设存在盲目建站、场站利用率不均等问题,部分城市公用桩的平均时间利用率甚至不足10%。随着市场日趋成熟,公共充电基础设施正从“规模扩张”转向“质量提升”。
场地租金、运维成本等盈利压力,正促使市场资本从粗放式扩张转向精细化运营。优化存量场站、淘汰低利用率的老旧慢充桩,已成为行业共识。公共充电桩运营商更加注重场站选址、服务效率和设备可靠性,以提升用户充电体验。

大功率快充建设也取得了显著成效。截至6月底,全国已建成大功率充电枪超18万把,额定总功率达2.47亿千瓦,单枪平均功率约49.35千瓦。大功率快充桩的普及,有效缓解了用户对长途出行补能的焦虑。
今年五一假期,全国高速公路充电次数达397.84万次,充电量9493.14万千瓦时,日均充电量较春节增长14.09%,创下历史新高。这充分说明,节假日出行高峰期的充电保障能力正在持续提升。
不过,公共充电资源的区域不平衡问题依然突出。广东、浙江、江苏、山东、上海、福建、河南、安徽、四川、湖北这十大省市,公共充电桩合计占全国总量的66.2%。一线城市与核心经济区域的充电设施密度远高于其他地区。
尽管县域充电设施覆盖率已提升至98.61%,但三四线城市及乡镇区域的公共快充桩绝对数量仍然偏低,与一线城市和高速公路沿线形成明显差距。未来充电基础设施建设的重点,将逐步向下沉市场倾斜。
从桩车配比来看,2026年上半年国内新能源汽车销量509万辆,充电基础设施增量296.5万个,桩车增量比达到1:1.7。这一比例表明,充电配套设施与新能源汽车增长基本保持同步协调。
私人充电桩基本实现了对家用车“一位一桩”的配套覆盖,公共充电桩更多承担流动补能和应急保障功能。可以说,全国整体并不存在大规模“车多桩少”的供给缺口,充电配套体系正从“有没有”转向“好不好”。未来充电设施的发展重点,将聚焦于提升使用效率、优化布局和改善用户体验。