
先关注几个重要数据:Alphabet在2026年第二季度实现营收1198亿美元,同比增长24%,这已是连续第12个季度保持两位数增长。简而言之,谷歌不仅在AI领域赚到了钱,而且盈利能力持续增强。

细化各业务板块表现。搜索广告仍然是核心支柱,Google Search及其他收入达632.71亿美元;YouTube广告收入110.55亿美元,较去年同期的98亿美元增长12.8%;Google Network收入73亿美元;订阅、平台及设备业务贡献129亿美元。这些数据表明,谷歌的广告生态与订阅服务保持稳健增长,未见明显疲软。
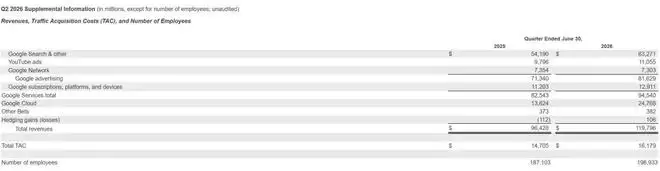
最令人瞩目的当属云业务。Google Cloud营收247.68亿美元,同比飙升82%,运营利润从去年同期的28.26亿美元大幅跃升至88.14亿美元。增长的主要驱动力来自GCP的企业级AI解决方案与AI基础设施——简而言之,企业客户正大规模采购谷歌的算力与模型服务。这并非小打小闹,而是实实在在的利润增长。
运营利润方面,整体运营利润达407.7亿美元,利润率34%,高于去年同期的32%。其中Google Services运营利润395.44亿美元,云业务运营利润88.14亿美元,两者合计已超过整体利润,表明其他业务(如Waymo、Verily等)仍在亏损或贡献有限,但整体盈利结构十分健康。

值得注意的是,第二季度其他收益项下录得980亿美元净收益,主要源于权益证券的未实现收益。这直接推高了净利润:归属于普通股股东的净利润达到1121亿美元,而去年同期仅为282亿美元,净利率9.11%。当然,这部分收益具有一次性特征,不能作为持续盈利能力的参考依据。
CEO桑达尔·皮查伊在财报中的发言值得关注:“我们在人工智能领域的投资正在重新定义各项业务的可能性。Gemini模型每分钟处理的API Token数量达220亿,Gemini应用的月活跃用户数也达到了9.5亿。市场对安全解决方案的需求十分强劲,而Gemini 3.5 Flash Cyber模型则在提供顶尖性能的同时,具备极高的成本效益。”
这段话揭示了几个关键信息:首先,Gemini的规模化应用已非常可观——每分钟处理220亿Token,表明企业级API调用量巨大;其次,月活跃用户达9.5亿,说明C端用户也在快速渗透;第三,安全解决方案与成本效益模型,表明谷歌正在走差异化竞争路线,而非单纯比拼参数。
另一个更直接的信号是资本支出。Alphabet将全年资本支出预期从此前的1800-1900亿美元上调至1950-2050亿美元,而分析师此前预期仅为1864亿美元。这意味着谷歌对AI基础设施的投资决心比市场预想的更为坚决。数据中心和芯片的投入持续加码,背后逻辑很简单:算力需求远未见顶,供不应求的现状短期内不会改变。
当然,压力也不容忽视。投资者近期对AI相关投资趋于谨慎,因为各方都在消化这些巨额资本支出究竟能带来多少回报。与此同时,科技公司反复提及产能限制,算力需求超过供应能力。而谷歌作为AI巨头之一,必须持续推出更强大的模型——任何延误都可能让竞争对手抢占先机。
整体来看,Alphabet本季度的财报堪称“AI红利兑现”的典型范例。搜索与广告稳住了基本盘,云业务实现爆发式增长,资本支出计划则彰显管理层对未来五年的信心。但挑战同样存在:如何平衡投资回报率,如何应对竞争对手的追赶,以及如何将980亿美元的未实现收益转化为可持续的现金流——这些都需要时间验证。


