行业重构:AI与平台化如何重塑安全需求
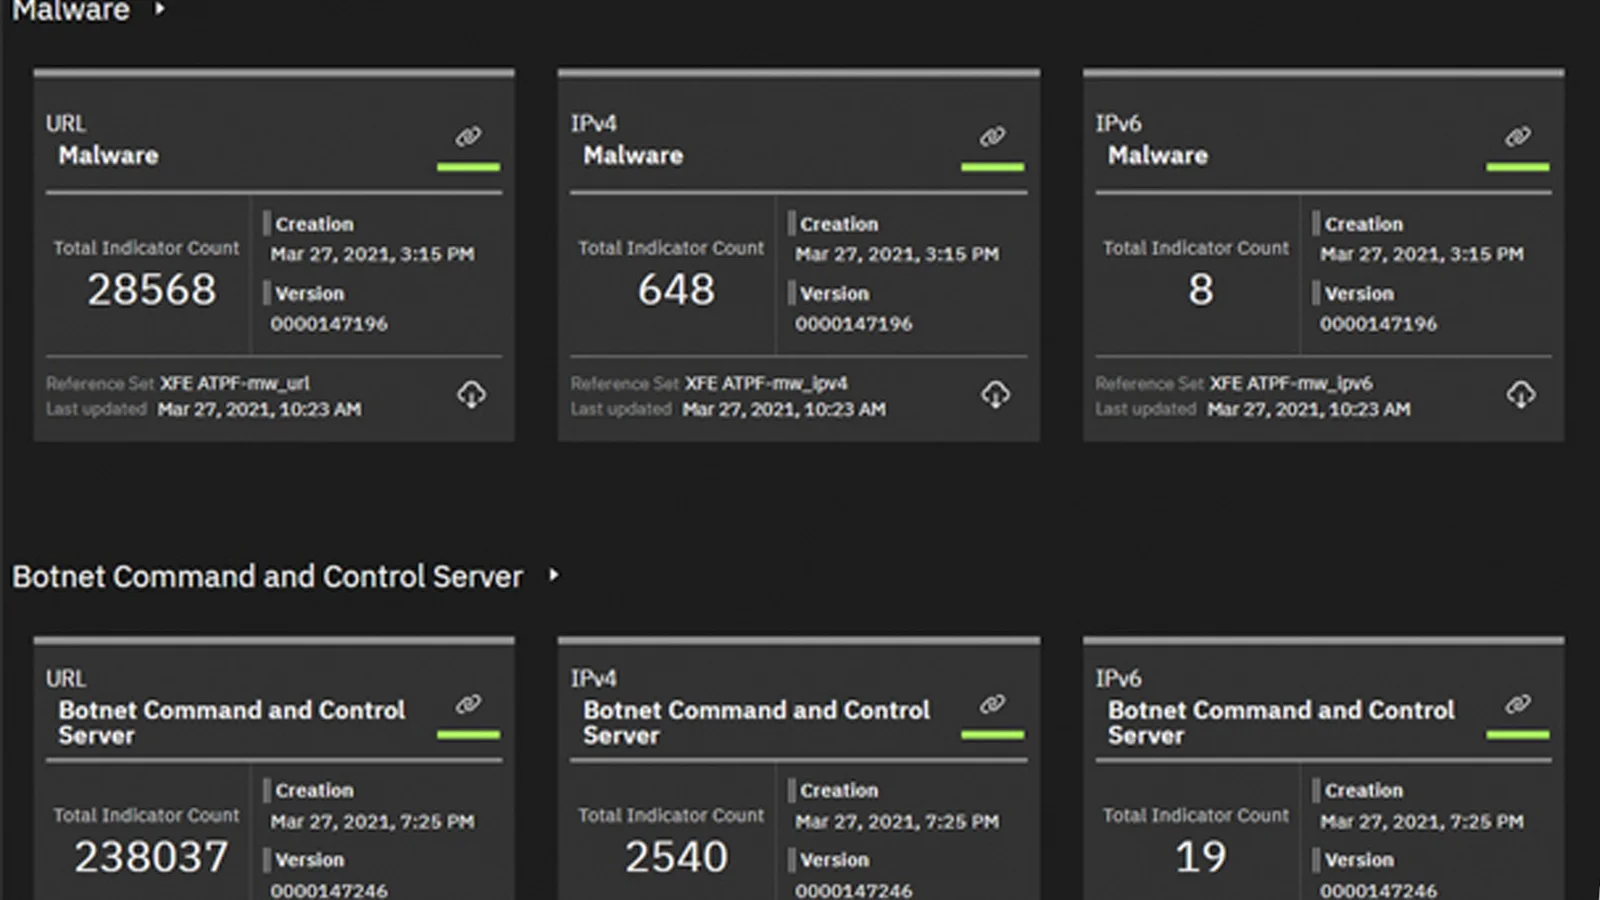
网络安全产业链正经历从传统单点防御向平台化、智能化转型的深刻变革。传统模式下,企业依赖防火墙、杀毒软件等独立组件满足合规要求,导致“工具堆砌”和运维复杂。如今,随着攻击面随云原生架构和远程办公扩大,零信任(Zero Trust)成为核心架构,强调“永不信任,始终验证”,将身份安全置于网络边界之上。与此同时,AI技术不仅用于提升威胁检测的准确率,更成为安全运营中心(SOC)的核心驱动力。通过机器学习分析海量日志,AI能实时识别异常行为,实现从被动响应到主动预测的转变。这种转变使得网络安全支出从“成本中心”转向“业务基础设施”,企业更倾向于采购能整合端点、网络、云和身份安全的统一平台,以降低集成成本并提升整体防护效率。
龙头筛选:细分赛道与竞争壁垒的多维评估
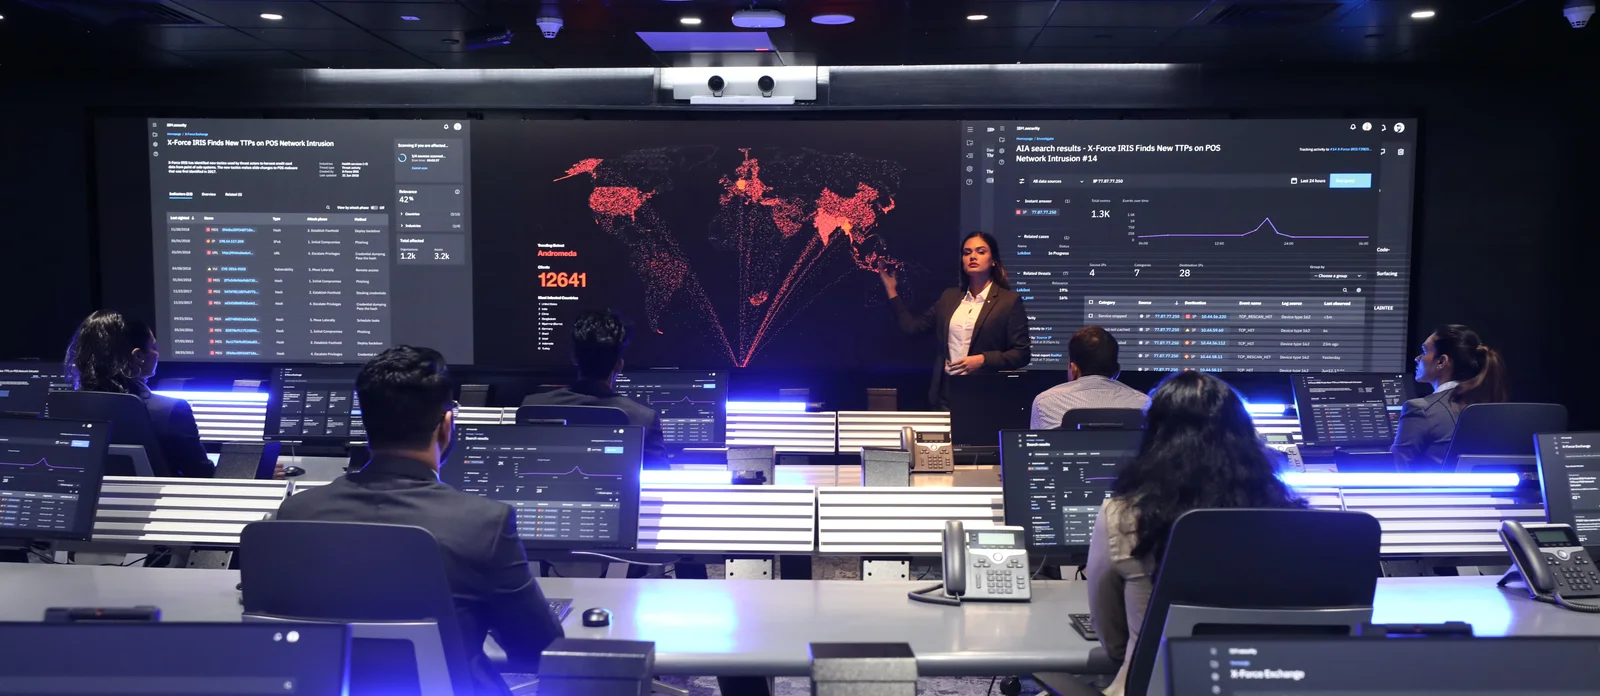
筛选网络安全龙头需建立多维度的评估框架,重点考察公司在端点安全、网络检测与响应(NDR)、零信任访问(ZTA)及云安全平台(CSPM)等细分赛道的竞争力。龙头公司通常具备强大的平台化能力,能够通过收购或自研整合多类产品,形成覆盖“云-网-端-身份”的全栈解决方案。关键财务指标包括年度经常性收入(ARR)的复合增长率、净留存率(NDR)是否超过100%、以及客户扩张速度。例如,头部厂商往往拥有庞大的企业客户基数,其高留存率表明产品粘性强,替换成本高。此外,需关注其自由现金流状况,以判断其研发投入的可持续性。避免仅凭股价波动选股,而应深入分析其技术栈的覆盖广度与深度,以及在大型关键业务系统中的渗透率,这些才是构建长期竞争壁垒的核心要素。
数据验证:财报指标、估值与催化剂分析
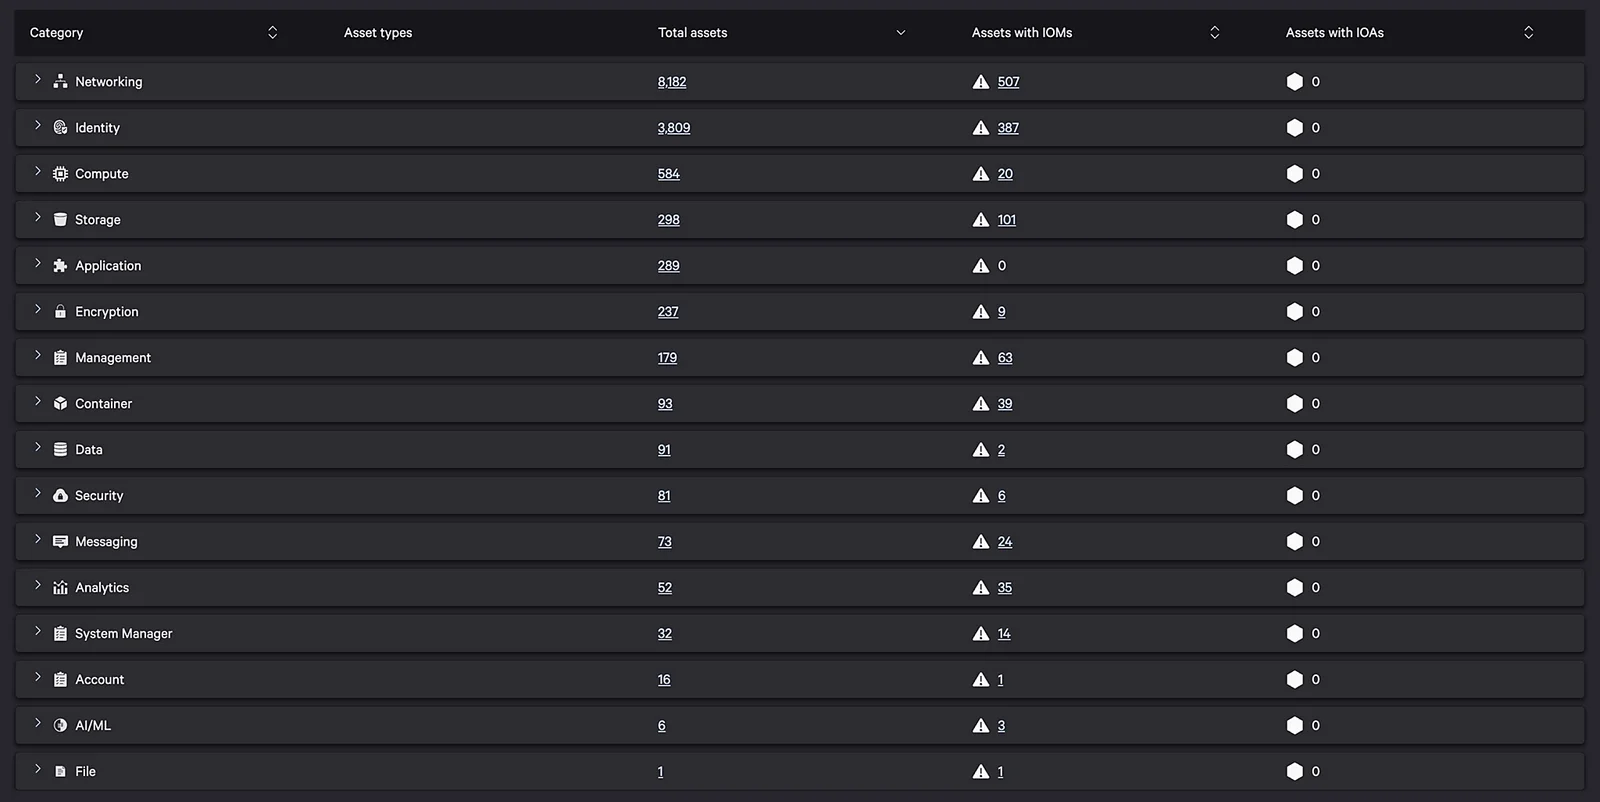
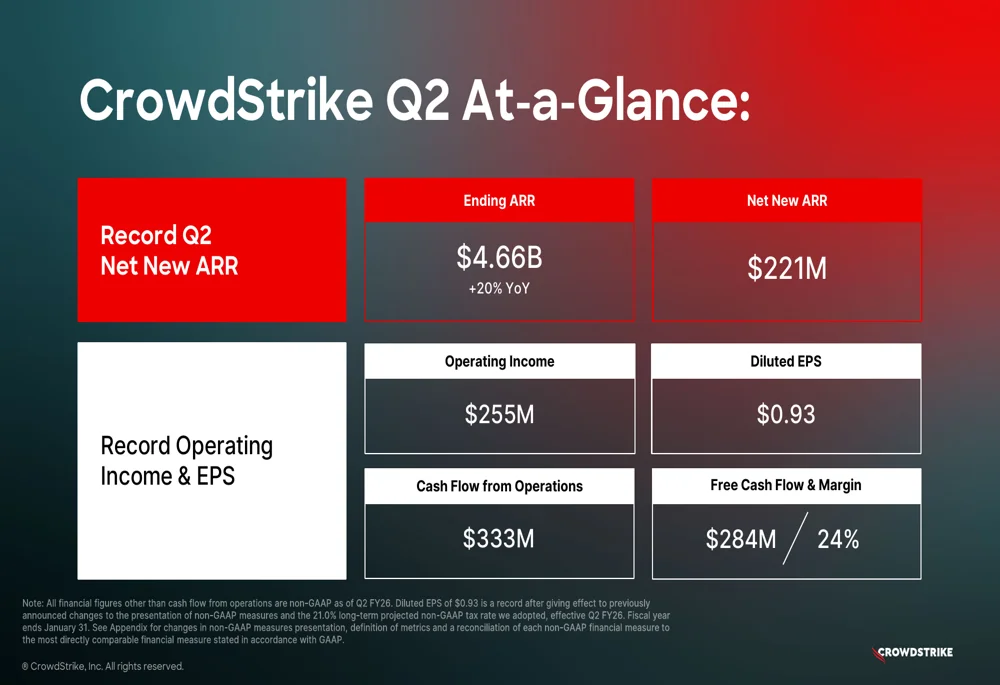
验证行业趋势转化为投资回报的关键在于深入剖析财报中的领先指标与滞后指标。投资者应重点关注收入增速、ARR(年度经常性收入)、RPO(剩余履约义务)以及净新增ARR,这些指标能更真实地反映新签合同与未来收入潜力。同时,毛利率和自由现金流是检验盈利质量的重要标尺,高毛利通常意味着产品标准化程度高、边际成本低。在估值方面,EV/Sales(企业价值/销售额)比率常被用于衡量成长型安全公司的市场溢价。若估值倍数远高于历史平均水平,需警惕市场是否已透支未来增长预期。此外,催化剂包括重大并购、新产品发布或关键大客户签约。通过对比同行估值与基本面数据,判断当前股价是否合理反映了其平台采用率与客户扩张速度,从而避免在高估值区间盲目追高。
风险避坑:高估值、竞争与AI替代叙事
网络安全投资面临多重风险,首要的是高估值带来的业绩敏感性。一旦增速放缓,股价可能大幅回调。其次,大厂(如微软、亚马逊)捆绑销售其云原生安全服务,对独立安全厂商构成挤压,尤其是单一功能产品易被平台整合替代。AI叙事虽创造新需求,但也可能改变商业模式,例如自动化降低人工服务收入。此外,国内市场需求与海外增速存在分化,政策驱动与预算限制影响业绩兑现。投资者需警惕主题炒作,区分真实业绩增长与概念炒作。重点关注那些在平台化整合中占据主导地位、拥有稳定现金流和高留存率的公司,避免投资于依赖单一产品、客户集中度高风险大且估值过高的标的。通过严格的风险排查,识别那些能在激烈竞争中保持技术领先性和市场地位的真正龙头。