
先从几个关键判断展开。IDC最新发布的一份报告指出,当前全球AI竞争格局正呈现出一个值得关注的变化:中国AI模型的技术能力与北美厂商之间的差距正在持续缩小,但在海外市场渗透率、品牌认知和用户信任层面,挑战依然明显。换句话说,在AI大模型技术实力上,中国厂商追赶速度越来越快,但要让海外企业真正安心采用并规模化部署,仍然需要时间和路径验证。
尤其值得关注的是,如今的AI模型早已不只是简单的“工具”,而是正在演进为企业数字化和智能化升级所依赖的“基础设施”——模型能力的上限,正在直接影响企业的技术竞争力、业务创新效率以及未来增长空间。与此同时,智能体(Agent)市场虽然持续升温,但这不仅没有削弱大模型的重要性,反而进一步放大了不同模型之间在推理、执行、多模态和稳定性上的差距。未来,谁能在模型、数据与Agent能力之间形成完整闭环,谁就更有机会成为下一代智能经济时代的核心平台。对于中国AI厂商而言,开源生态、低成本部署能力以及本地化服务优势,或许正是跨越海外“信任鸿沟”、切入全球Agent市场的重要突破口。
Agent繁荣之下,模型重要性不降反升
进入2026年,OpenClaw、Harness、Hermes这类开源工具和智能体框架的出现,的确明显降低了技术供应商打造AI产品和Agent应用的门槛,更多x-claw类产品也开始加速落地。市场上甚至出现一种观点,认为“应用层终将吞噬模型层”。但实际情况恰恰相反——当AI系统开始承担更复杂的业务流程、需要更强自主执行能力时,不同大模型之间的能力差异不仅没有被弱化,反而被进一步放大。大模型从“工具”升级为“基础设施”,这一变化使其成为衡量企业技术实力、生态影响力和增长潜力的重要指标。
模型能力的持续迭代,也在反向推动Agent市场繁荣。数据显示,到2026年,全球已有接近80%的企业将智能体应用于实际生产环境。中国企业目前平均部署12.84个智能体,计划到年底提升至30.87个;不过与全球平均水平相比,仍有明显追赶空间——全球企业当前平均部署23.5个智能体,预计年底将达到43.15个。
全球市场的光与影:中国模型与北美仍有差距
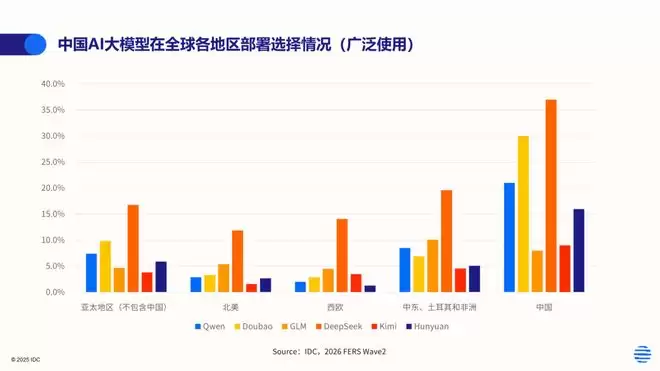
从全球企业对AI模型的选择偏好来看,OpenAI仍处于绝对领先地位(43.4%频繁使用,30.3%部分应用),Gemini、Claude、DeepSeek、Grok、Doubao等模型也都积累了各自的用户基础。与此同时,Doubao、GLM、Qwen、Hunyuan、Kimi等中国AI模型也已在不同区域建立起一定客户群。随着OpenClaw这类工具被越来越多企业接受,以及DeepSeek、智谱等厂商持续快速迭代,中国大模型的实际应用范围也在不断扩大。

不过,一个值得重视的现象是:如果将中国市场从统计数据中剔除,除DeepSeek之外,其他中国AI模型在亚太其他地区、北美、西欧、中东/土耳其和非洲等海外市场的广泛使用比例均不足10%。其中,只有DeepSeek超过15%,其余大多低于10%。这说明,中国AI模型厂商在海外市场拓展、用户覆盖和全球化渗透方面,仍然面临不小的现实压力。
海外用户的顾虑:信任问题重于能力问题
从企业在AI模型选型时的考量因素对比来看,也能发现一些颇具代表性的差异:选择中国AI模型的企业,更关注成本效益、透明度要求以及多模态场景支持能力;而选择北美模型的企业,则更优先考虑安全合规、回答质量和综合性能表现。换句话说,中国模型正在逐步跨越“技术鸿沟”,但在海外市场真正需要突破的,仍然是“信任鸿沟”。
进一步调研那些完全不考虑采用中国AI模型的海外企业后可以发现,其核心顾虑主要集中在几个方面:担心中国AI厂商的长期服务与技术支持能力不足,担忧安全合规标准不达标,认为接入后需要投入过多定制开发与微调成本,担心与现有企业系统兼容性不佳,以及顾虑整体使用成本偏高。值得注意的是,模型本身的性能表现并不是他们最核心的担忧。这也意味着,在市场认知层面,海外用户已经逐渐认可中国AI大模型与北美模型之间的技术差距正在缩小,但品牌信任、服务体系和合规能力的建立,仍然需要更长时间。

开源:中国企业重构全球AI权力的工具
IDC数据显示,50%到60%的企业更倾向于选择开源模型,而不是闭源模型或纯商业化模型。虽然闭源大模型的更新迭代仍会对市场带来一定波动,但开源模型的市场占有率已经超过一半。进入2026年Q2,随着DeepSeek V4以及Qwen、GLM等模型持续升级,预计会有更多企业用户加入开源模型采纳阵营。企业选择开源大模型的原因也十分明确,包括成本优势更突出、数据隐私保护更可控、支持深度定制、技术自主性更强,以及开源社区生态支持更完善。
IDC报告还有几个值得重点关注的发现:
小参数模型正变得越来越受欢迎。2025年,41.81%的开源模型参数规模集中在2B到15B之间,而58.5%的受访者也选择了这一量级的模型。
AI业务场景的覆盖率大致在30%到40%之间,其中阿里通义系列的占比最高,达到41.2%。
模型“开箱即用”的趋势正在增强:45%的受访者在不做调优的情况下直接部署模型,79.3%的企业在完成调优后也不会选择二次开源。
开源模型的落地形态同样出现分化:40.9%部署于企业内部业务场景,32.0%被开发为面向消费者的App或网页应用,27.1%则与企业内部SaaS、PaaS或服务能力结合,对外提供B端销售。
IDC中国高级分析师李浩然表示,AI与Agent正在全球各区域快速落地,AI、安全和数据分析仍是企业最主要的投入方向。中国厂商的AI模型目前在全球市场仍以小范围部署和POC(概念验证)为主,但随着模型性能持续提升、开源战略进一步推进以及产品生态不断完善,未来在全球AI市场和Agent生态中的机会依然值得期待。


