
云厂商在AI业务上的整体增长几乎已成定局,这本身并不令人意外。真正决定差距的关键,在于利润率水平。而AWS正在凭借一套独特的商业模式,把Claude带来的token需求转化为经营杠杆,持续拉开与Azure和Google Cloud的差距。
2026年第一季度的数据已经充分说明了这一点:AWS的EBIT利润率环比提升了213个基点,而同期Azure的利润率却出现走弱,Google Cloud虽然也有改善,但提升幅度相对有限,且其会计口径与自身历史并不完全一致。当前,亚马逊是唯一一家真正将“代币即服务”(Token as a Service,TaaS)视为AI业务核心主线的云计算服务商。

研究机构SemiAnalysis分析师Jeremie Eliahou Ontiveros认为,这种分化主要来自三个因素:AWS在第三方模型API支出中获得了更高份额、Anthropic与Bedrock之间存在独特的交易结构,以及Anthropic在2026年一季度ARR增长显著超预期。这并不是简单的“AI需求强、所以利润更好”的线性逻辑,而是云服务商业模式从单纯算力租赁,逐步升级为模型分销平台的结构性转型。
一个非常关键的信号是:Bedrock目前约55亿美元的run-rate规模,虽然只占AWS总收入的4%左右,却贡献了AWS同比新增毛利额的30%。只要Anthropic的需求继续快速释放,这种利润杠杆效应就会进一步扩大。
结构差异:AI占比不高,利润率却更强
所有云计算厂商都在受益于AI红利,但真正出现分化的,并不是收入增长速度,而是利润率表现。
从AI收入占总收入的比例来看,AWS实际上并不领先。测算数据显示,AWS的AI收入占比从2024年一季度的2%提升到2026年一季度的10%,而同期GCP和Azure分别达到36%和27%。

但问题在于,AI业务占比更高,并不意味着利润率自然更高。Azure和GCP的AI业务目前仍然以AI IaaS为主,这部分占到各自AI业务结构的80%以上。AWS则明显不同——Bedrock在其AI收入中的占比,已经从2025年一季度的9%大幅提升至2026年一季度的37%。
这也解释了一个看似矛盾的现象:AWS的AI收入占比虽然明显低于竞争对手,但利润率表现却更突出。决定因素不在于“AI业务有多少”,而在于“AI收入来自哪一类业务”。
Bedrock模式:从出售算力转向获取分销权益
Bedrock是AWS面向企业的模型调用平台,客户可以通过统一账单,并在安全、合规的框架下接入Claude等前沿大模型。它的直接竞争对手包括Microsoft Foundry、Google Gemini Enterprise Agent Platform,以及Together AI、Fireworks等偏向开源模型生态的平台。
这类AI模型平台的核心差异,并不只是模型数量多少或延迟指标高低,而在于是否能够接入最先进的前沿模型。当前,前沿大模型贡献了AI API行业中的大部分收入,AWS、微软和谷歌相较于其他endpoint平台的竞争优势,也主要体现在这一点上。
不过,接入模型只是第一步。Bedrock真正拉动AWS利润率提升的关键,在于其交易结构设计。在AWS通过Bedrock分销Claude token的安排中,Anthropic作为seller of record确认完整的token销售收入;客户由AWS统一开票,模型则部署在AWS基础设施上;AWS由此获得两类收益——一部分是类似EC2或IaaS的基础设施收入,另一部分则是分销收益或收入分成。
与五年期take-or-pay模式的传统IaaS合同相比,这类Token as a Service业务的收入锁定性相对较低,但利润率更高。针对Anthropic与Bedrock这套合作机制的测算显示,在固定IaaS费用、收入分成以及超额绩效门槛共同作用下,Bedrock在2026年一季度实现了约55%的EBIT利润率。当然,这种模式的代价也很清楚:一旦Claude token消费下滑,AWS所承担的需求波动风险会高于传统IaaS业务。

目前,亚马逊、微软和谷歌的TaaS业务ARR都已经达到百亿美元以上规模,而Oracle和neocloud在这一层几乎尚未形成规模。这正是大型云厂商与其他AI算力提供商之间差距不断扩大的核心原因之一。
Anthropic爆发:AWS利润杠杆背后的核心燃料
Bedrock的增长高度绑定Anthropic的需求。测算显示,Bedrock有80%至90%以上的客户在使用Anthropic模型,因此它本质上是一个由Claude需求驱动的AI云服务业务。
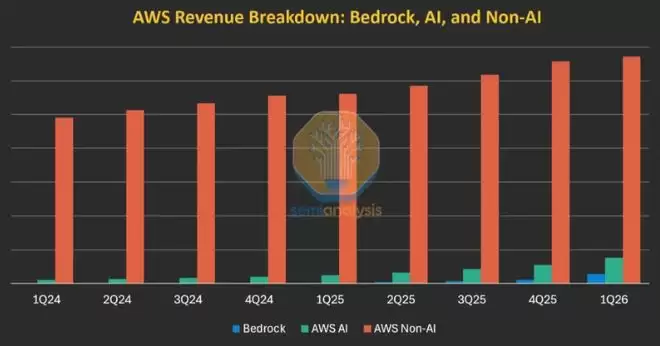
Anthropic自身的增长数据也非常惊人。2026年一季度,其净新增ARR达到210亿美元,总ARR突破300亿美元;API收入同比增长约13倍,到年底ARR很可能远超1000亿美元。Claude Code在企业客户中的快速普及是重要驱动力,消费者端的流量也开始持续向Claude迁移。
与此同时,利润率也在明显改善。Anthropic的推理毛利率已经提升至60%中段,相比2025年的38%以及2024年的-94%,进步十分显著。Anthropic增长越快,Bedrock上的Claude token消费规模就越大,AWS能够获得的基础设施收入和分销分成也就越多。
这种联动关系已经开始在财务数据中得到体现。按照更为积极的2026年二季度路径假设,Bedrock占AWS AI收入的比例有望进一步提升至53%,并为AWS总收入增长额外贡献9个百分点。
容量布局:提前锁定资源,决定TaaS上限
TaaS业务要持续做大,前提并不只是需求旺盛,更关键的是云厂商是否能够提前锁定电力、芯片、机房和网络等核心资源。对于AWS而言,若想继续放大Bedrock与Claude带来的利润杠杆,就必须在基础设施供给侧提前完成容量布局。这也是AI云计算竞争从模型接入、商业模式竞争,进一步走向资源保障能力竞争的重要体现。


