
2026年8月4日消息,据Automotive报道,欧洲车市过去五年经历最剧烈变化:2024年中国品牌在欧盟、英国及EFTA国家市场份额仅0.5%,而到2026年上半年已飙升至9.5%。五年间,欧洲本土品牌份额从71.9%下滑至64.7%,中国品牌几乎从零起步,强势抢占大片市场。
具体来看,中国车企的进攻主力包括上汽MG、奇瑞和比亚迪。上汽MG市场份额从0.3%增至2.5%,奇瑞和比亚迪均从零起步各拿下2.4%。零跑凭借与Stellantis的合作关系,销量暴涨568%,份额达到0.8%。

此外,中国品牌的策略十分直接:以更低价格提供同等甚至更优配置。尽管面临欧盟最高35%的关税,他们近期仍在德国等核心市场推出五位数欧元折扣,并积极进入短期租赁市场。

在这场市场份额争夺战中,Stellantis成为最大输家。其份额从2024年21.7%暴跌至15.3%,累计下滑6.4个百分点,相当于流失约31万辆销量。其中,标致从6.6%跌至4.8%,是集团内跌幅最大的单一品牌。
Stellantis面临库存积压、EV产品线老化、定价高于市场基准等困境,面对技术更强、成本更低的中国品牌,几乎毫无还手之力。
更具讽刺意味的是,Stellantis的合作伙伴零跑,正是抢走其份额的中国品牌之一。
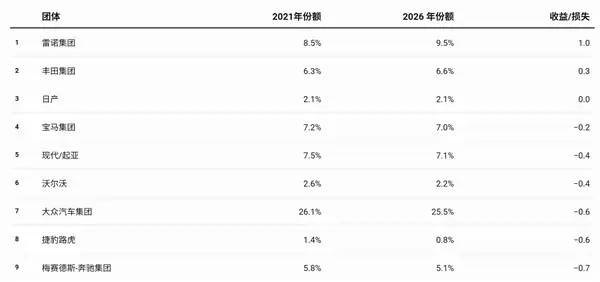
其他欧洲巨头同样面临压力。奔驰份额下滑0.7个百分点至5.1%,大众集团下滑0.6个百分点至25.5%。宝马相对稳健,仅微降0.2个百分点,6月销量同比增长13.3%,成为少数跑赢市场的传统车企。雷诺则逆势上涨1个百分点至9.5%。
UBS分析师Patrick Hummel指出,6月中国品牌在欧洲单月份额已达11%,而去年同期仅4%,这不仅冲击销量,更冲击整个市场的定价结构。
S&P Global Mobility分析师表示,此前预测中国品牌可能达到约20%的份额,现在更倾向于大幅上调——“他们为什么要止步于五分之一的市场?”大众前英国区负责人更为激进,认为中国品牌最终可能拿下欧洲30%的销量。
Hummel警告称,从中国传导至欧洲的价格战不是按年,而是按月按季度展开。如果欧盟不通过《工业加速法案》等手段要求极高的欧洲本土化含量,欧洲大众市场车企除了关厂和砍品牌,可能别无选择。
传统车企的研发周期正从5到7年压缩至2年左右,试图以“中国速度”应对竞争,但成本劣势短期内难以弥补。


