
首先来看几个关键判断。TrendForce 集邦咨询今天发布的预测颇具洞察力:到 2025 年,尽管晶圆代工市场同样增长强劲,但存储器行业的增幅预计将高达 134%,其产值有望达到晶圆代工的两倍以上。这释放了一个非常明确的信号。
事实上,上一轮存储半导体周期发生在 2017~2019 年,彼时存储器产值也曾与晶圆代工拉开显著差距。然而,本轮由 AI 驱动的“存储超级周期”呈现出更全面的缺货局面,一个关键变化是:最大的需求方转变为采购规模空前、对价格敏感度更低的云服务供应商。
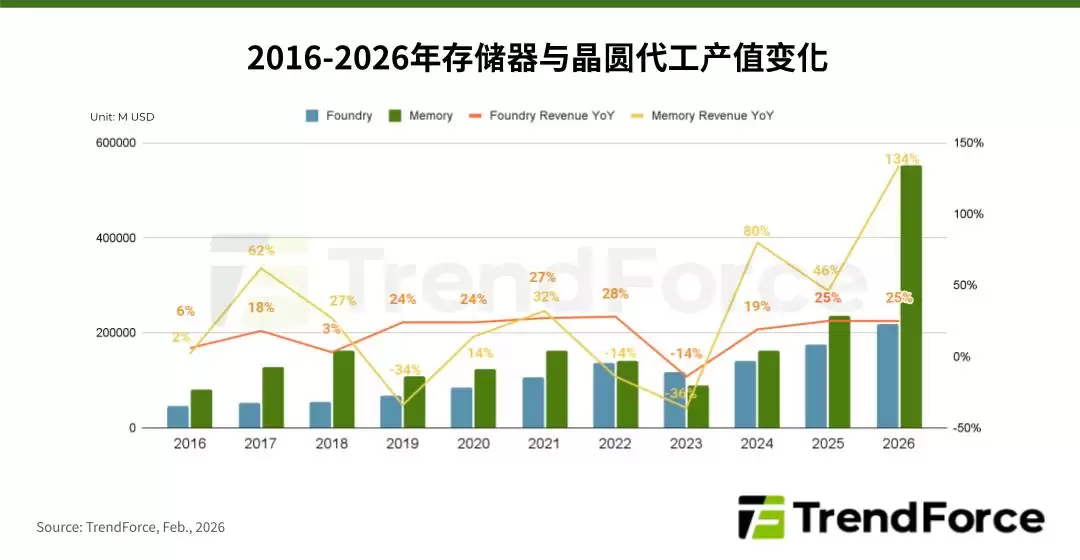
那么,究竟是什么原因导致存储器与晶圆代工在本轮 AI 行情中走势分化?关键之一在于存储器产品的特性:高度标准化,市场细分程度低,几个领域之间相互牵动。而晶圆代工这边,大部分产能仍被成熟制程占据,这直接稀释了先进制程高增长对整个产业的影响力。
另一个值得关注的要素是定价机制。晶圆代工高度依赖合约价,价格波动性远低于存储器。此外,存储产品的光刻工序相对更少,从资本支出到实际产出的转化效率更高。这些因素叠加在一起,共同造就了当前的市场格局。


