
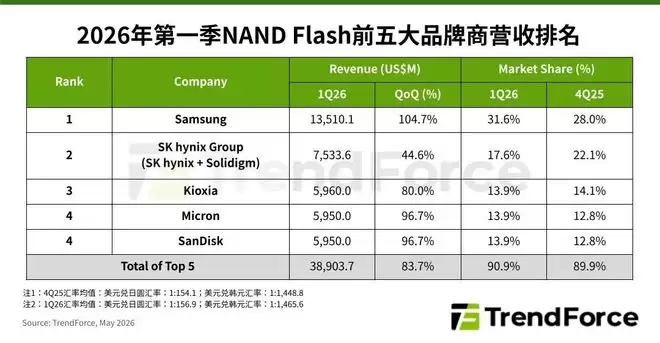
5月25日,集邦咨询公布了一组最新数据。先给大家提炼几个关键信息:2026年第一季度,全球 NAND Flash 市场出现显著增长,前五大品牌厂商合计营收环比大涨83.7%,一举突破389亿美元。那这轮上涨背后的驱动因素是什么?主要有三点:其一,全球云服务商(CSP)为加速AI服务器部署,对高速、高容量存储的需求快速放大;其二,传统 HDD 出现结构性缺货,推动大量采购需求转向 QLC 企业级 SSD;其三,供给端相对受限,使 NAND Flash 原厂平均销售单价(ASP)整体表现普遍优于市场预期。
再来看2026年第二季度的市场预估,当前供需偏紧的局面基本没有明显改变。虽然手机和 PC 市场因内存涨价、整机价格上调,对部分消费需求形成一定抑制,但服务器端持续释放的订单需求,足以弥补消费市场的缺口。多数原厂的共同判断是:第二季度出货量仍将继续增长,议价机制也将进一步支撑 NAND Flash 的 ASP 表现。
来源:集邦咨询
接下来,我们逐一来看各大 NAND Flash 原厂在2026年第一季度的具体表现:
Samsung(三星)
三星本季度的表现可以说十分强势。受季度议价机制以及服务器市场位元出货量大幅提升带动,其 ASP 增长相当明显。最终,三星以135.1亿美元的营收继续稳居全球第一,环比增幅高达104.7%,在前五大品牌中排名增速第一,市场份额也由28%提升至31.6%。
SK hynix Group(SK海力士集团)
位居第二的 SK 海力士集团(包括SK海力士与Solidigm)同样交出亮眼成绩,营收约75.3亿美元,环比增长44.6%,市占率提升至17.6%。其增长核心同样来自 ASP 的强劲上行,同时旗下 Solidigm 在 QLC 企业级 SSD 大容量订单方面持续放量,为集团整体 NAND Flash 营收带来了可观贡献。
Kioxia(铠侠)
铠侠在第一季度的营收表现也十分强劲,环比增长80%至59.6亿美元,继续位列第三,市场份额为13.9%。在 NAND Flash 价格明显上涨、市场供需关系持续利好原厂的背景下,铠侠的营收与盈利能力都取得了不错成绩。
Micron(美光科技)
美光科技同样受益于 ASP 大幅上升带来的市场红利,NAND Flash 业务表现突出。2026年第一季度营收环比大增96.7%,达到59.5亿美元,市场份额回升至13.9%,并与闪迪并列第四。
SanDisk(闪迪)
闪迪本季度的表现也颇具看点:其数据中心业务营收环比增长超过200%,显示出其在优化产品结构、向高附加值产品配置转型方面已取得明显成效。最终,闪迪的 NAND Flash 整体营收与美光持平,达到59.5亿美元,环比增长96.7%,市占率同样为13.9%。
最后,根据集邦咨询的判断,2026年主要 NAND Flash 原厂几乎都没有新增产能规划。在 AI 需求持续强劲的行业背景下,全年大概率仍将维持供给偏紧甚至短缺的状态。同时,200层以上高层数 NAND Flash 产品预计将在年底逐步成为市场主流,产能资源也将进一步向服务器与数据中心应用倾斜,这将持续推动大容量 QLC 企业级 SSD 的市场渗透率提升。


