
2026年前4个月,通信业交出了一份怎样的成绩单?工信部最新数据显示,整体运行平稳,几项关键指标值得关注:电信业务总量稳步增长,5G和千兆光网等新型基础设施持续铺开,用户规模也在扩大,移动互联网流量更是保持了较快的增长势头。
具体来看,前4个月电信业务收入累计完成5941亿元,同比下降1.7%。不过别被这个数字吓到,按照上年不变价计算的电信业务总量实际同比增长了8%——这才是行业真实产出的风向标。

一、总体运行情况
前4个月电信业务收入累计5941亿元,同比小幅下降1.7%;但电信业务总量(按上年不变价)同比增长8%,增长韧性仍在。
二、电信用户发展情况
固定宽带这边,用户稳步增加,千兆用户规模持续扩张。截至4月末,三家基础电信企业的固定互联网宽带接入用户总数达到6.98亿户,比去年底净增727.1万户。其中,100Mbps及以上用户占比95.5%,而千兆用户已达2.53亿户,占比36.2%,比去年底提升了1.7个百分点——千兆网络正在加速普及。
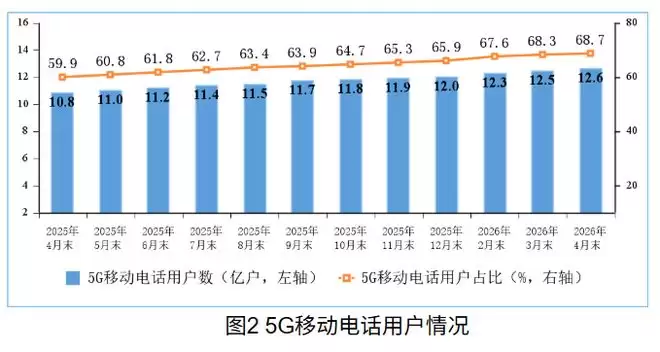
移动电话用户规模稳中有增,5G用户数快速增长。截至4月末,三家基础电信企业及中国广电的移动电话用户总数达18.38亿户,比去年底净增1092万户。其中5G移动电话用户达到12.62亿户,渗透率68.7%,比去年底净增5758万户。也就是说,每三个手机用户里,就有两个在用5G了。
移动物联网终端用户增长也很快,截至4月末已达29.76亿户,比去年底净增8763万户。互联网电视(IPTV、OTT)用户数达到4.1亿户,净增145.6万户。
三、电信业务使用情况
移动互联网流量继续保持较快增长,4月当月户均流量(DOU)处于高位。前4个月累计流量达1420亿GB,同比增长18.5%;移动互联网用户数达16.24亿户,比去年底净增1416万户。4月当月DOU达到23.17GB/户·月,同比增长13.5%,比去年底还高了0.13GB——大家对流量的需求依然旺盛。
不过传统通话业务就没那么乐观了。前4个月移动电话去话通话时长下降5.8%,固定电话更是大降21.5%。移动信息业务量同比下降5.8%,信息收入下降11.5%。微信、视频通话这些互联网应用,正在持续改变通话和信息的习惯。
四、通信能力情况
千兆光纤宽带网络建设稳步推进。截至4月末,全国互联网宽带接入端口达12.7亿个,比去年底净增1894万个。其中光纤接入占比96.6%;具备千兆网络服务能力的10G PON端口数达3235万个,净增72.6万个。
5G网络建设也一直在快车道上。截至4月末,5G基站总数达到500.9万个,比去年底净增17.1万个,占移动基站总数的38.7%,比一季度又提高了0.5个百分点。500万基站是什么概念?覆盖密度和广度都在持续提升。
五、地区发展情况
各地区的千兆和5G用户渗透率都在稳步提升。截至4月末,东部、中部、西部和东北地区的千兆宽带用户渗透率分别为35.6%、36.9%、37.6%和30.7%,中部和东北提升幅度较大;5G用户渗透率分别为68.1%、69.5%、68.6%和69.4%,东北地区已接近七成。
流量增长方面,东部地区前4个月移动互联网接入流量达到602.2亿GB,同比增长20.1%;中部332.5亿GB,增长17.2%;西部402.2亿GB,增长16.7%;东北83.6亿GB,增长20.4%。东部和东北增速领先,数据背后反映的是不同区域的数字化活跃度差异。
整体来看,通信业在收入微降的背景下,网络覆盖和服务使用量依然保持增长——这恰恰说明行业的价值正从单纯的“连接收费”转向“流量服务”和新型基础设施支撑。5G和千兆的渗透进度,才是未来竞争的关键所在。


