
随着AI产业加速进入规模化落地阶段,全国算力基础设施持续扩容,高密度算力集群对散热与温控系统的要求也越来越高。钉科技发现,传统工业制冷设备已难以满足AI算力中心在低能耗、高可靠性和7×24小时稳定运行方面的核心需求。与此同时,家电巨头凭借成熟的制冷技术、规模化制造能力以及面向场景的研发优势,正快速切入数据中心中央空调这一细分赛道,成为算力基础设施配套中的重要力量。
MarketsandMarkets研究显示,2025年全球数据中心HVAC市场规模为137亿美元,预计到2032年将增至318亿美元,预测期内复合年增长率(CAGR)高达12.78%。
产业在线数据显示,2025年中国数据中心空调行业内销规模接近200亿元,增速达到22.4%。今年上半年,随着AI产业快速发展、算力需求集中释放,数据中心制冷需求持续旺盛,市场规模进一步扩张,正成为拉动中央空调市场增长的重要引擎。

美的集团的布局力度尤为明显。钉科技注意到,2026年3月,美的启动顺德液冷智造基地建设,总投资超过10亿元,预计2027年8月投产,目标是实现液冷核心组件的自主化、规模化量产。在客户拓展方面,美的楼宇科技连续多年中标中国移动数据中心温控集采订单,并在2026年6月拿下中国移动新一轮低压冷水机组集采项目70%的份额。与此同时,中国电信粤港澳大湾区首个大规模全液冷智能算力数据中心项目也已落地。2025年,美的楼宇科技营收达到357.91亿元,同比增长25.72%,成为集团B端业务中增速最快的板块。可以看到,美的的策略非常清晰,即通过规模化制造能力与大型集采订单快速卡位数据中心温控市场。
格力电器则选择了以技术创新为核心的路线。钉科技留意到,格力中央空调成功中标中国联通2026年机房空调集中采购项目,订单总额超过2亿元,并占据最大份额。格力自主研发的风冷变频氟泵机房空调可实现自然冷却,相较传统空调节能40%至60%,年均电费最高可下降50%。其核心产品“冰立方”磁悬浮一体式CDU可输出1200kW超大冷量,并将数据中心PUE稳定控制在1.10以下,同时减少50%以上占地面积。值得关注的是,格力已实现磁悬浮压缩机50至1700RT全系列产业化,核心零部件也实现了100%自主可控,体现出较强的数据中心液冷技术实力。
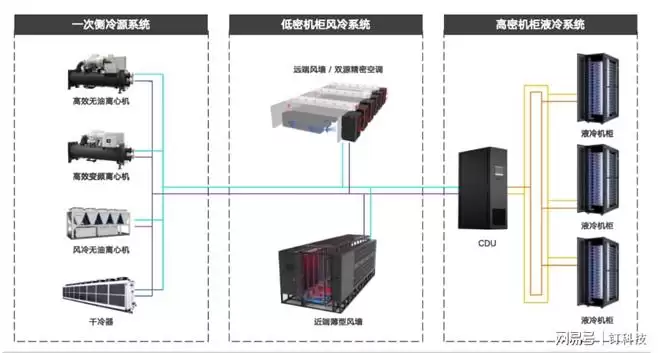
海尔智家的打法更强调系统化与全栈协同。钉科技注意到,海尔推出“风液同源,悬浮引领”AI智算全栈冷却方案,从磁悬浮冷源、CDU到精密空调、AI智控平台,均实现自研自产、协议同源。国家级超算中心实测数据显示,该方案可将PUE稳定控制在1.2以内。与此同时,海尔还深度参与Open AI Infra社区,并牵头液冷行业标准制定。海尔的核心竞争力在于全链路打通能力,能够实现从冷源到机柜末端的智能联动,解决传统拼接式建设中常见的协议不兼容、系统协同不足等问题,更适合面向AI数据中心的整体制冷解决方案需求。

海信则从储能液冷柜方向切入这一赛道,目前80kW液冷机组已实现批量出货。海信推出的风液同源一体化解决方案,可在同一套系统内兼容风冷与液冷两种散热模式,并根据实际需求灵活调配风液比例。2025年,海信国内多联机市场份额超过23%,水机产品在数据中心行业的业绩同比增长69%。海信的竞争优势主要体现在方案灵活、成本可控,尤其适合算力中心分期部署、逐步扩容的客户应用场景。
综合来看,这四家企业在数据中心空调与液冷散热领域各有侧重。美的的优势在于规模化能力与执行效率,格力强在技术深度与能效表现,海尔突出系统整合能力与全栈布局,海信则更具灵活性和性价比。面向数据中心的“冷”竞争才刚刚拉开序幕,为AI大脑持续降温的能力,正成为衡量家电企业未来竞争力与长期价值的重要标准。


