
未来五年,数亿中国人的生活方式与健康管理模式,或将迎来一场由“康复”驱动的深刻变革。
今年全国两会期间,政府工作报告首次提出“康复护理扩容提升工程”,同时将“医疗卫生强基工程”纳入重点部署。这两项顶层设计释放出十分明确的政策信号:康复,这一与数亿人健康福祉紧密相关、却长期存在认知不足与定位模糊的问题领域,即将迎来重新审视、重新定义与加速发展。
这背后反映的是怎样的现实图景?我们必须正视一个不容忽视的问题:中国康复行业当前正面临明显的供需失衡。数亿人存在康复治疗、康复护理与功能恢复需求,但真正能够持续、充分获得专业康复服务的人群仍是少数。而所有矛盾与堵点,最终都集中指向同一个关键变量——支付。
01 康复——支付驱动的万亿产业
要真正看清康复产业的发展瓶颈,就必须把它放进完整的产业链和价值循环中来分析。
这一链条的上游,是技术和产品供给端,主要包括康复机器人、智能假肢、康复评估系统、训练软件以及数字化康复治疗方案的研发与生产企业。它们提供的核心价值,正是康复医疗与康复服务所需的设备、工具和标准化解决方案。
这些技术进一步流向中游服务供给网络,最终转化为患者能够切实感知的康复价值。这个环节涵盖综合医院康复医学科、康复专科医院、社区康复中心、养老与护理机构,以及各类康复门诊、工作室等服务主体。
而技术与服务的最终落点,则是下游超过4.6亿人的潜在康复需求。从脑卒中后期待重新站立和行走的老年患者,到骨折术后希望尽快恢复运动能力的年轻群体;从需要尽早干预的脑瘫儿童,到长期受颈肩腰腿痛和慢性疼痛困扰的中年人——康复需求几乎无处不在,遍布家庭、社区、医院病房和长期照护场景。
把这三个层级真正串联成一个高效运转的整体,并从根本上决定其资源配置效率与产业发展方向的,正是支付体系。
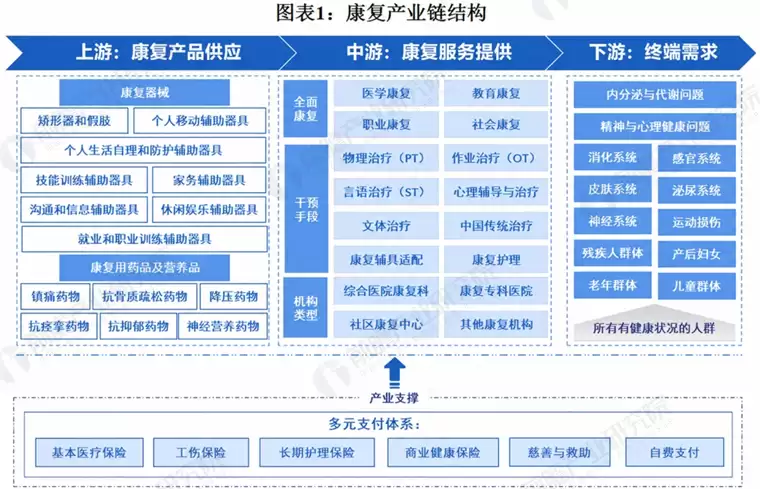
在上游,支付政策是否设置对应收费项目和价格标准,直接决定新技术、新产品能否顺利进入临床应用,能否形成稳定的商业回报;在中游,支付方式构成机构的核心收入来源,不同支付机制会引导机构调整服务结构、控制运营成本、筛选收治患者类型,并进一步塑造整个康复服务市场的供给特征;在下游,支付政策所规定的报销范围、报销比例、起付线以及结算流程,则决定了患者获得康复服务时必须面对的经济门槛与程序门槛,直接影响海量潜在需求转化为实际康复消费和服务利用的速度与规模。
除此之外,康复服务本身具备三大鲜明属性,使得支付体系的重要性比许多其他医疗细分领域更加突出:
周期长。康复并非一次性治疗,而是一个持续改善功能的过程,往往需要数周、数月甚至数年的连续干预。若缺乏稳定的支付支持,大多数患者及家庭都难以长期承担。
高频服务。康复通常需要每周多次训练、长期随访以及多学科协作,这就要求支付结算机制足够高效、顺畅、便捷。任何流程上的迟滞,都会直接削弱康复服务的可及性与患者依从性。
天然的“低自费意愿”。在中国,患者往往更愿意为“救命治疗”付费,却较少愿意长期为“功能恢复”持续自费。这也意味着,康复产业难以成为一个单纯依靠自费支撑的市场,其发展高度依赖基本医保、长期护理保险、商业健康保险等多层次支付体系的协同发力与有效托底。
一个设计科学、运行顺畅的康复支付系统,能够明显降低技术转化的制度成本,激励服务机构提供以功能改善和患者获益为导向的高价值康复服务,并有效释放数亿潜在人群被压抑的康复需求,进而吸引人才、资本和技术持续流入,形成产业升级的正向循环。
但现实情况是,当前的康复支付体系更像一条尚未真正打通的链路。它不仅没有高效连接产业上下游,反而在多个关键环节出现断点和梗阻,最终造成“技术难落地、机构难盈利、患者难获得服务”的现实困局。
02 支付——康复体系的核心卡点
对于有康复需求的人群来说,踏上康复治疗之路的第一道门槛,往往就是复杂且令人困惑的支付体系。
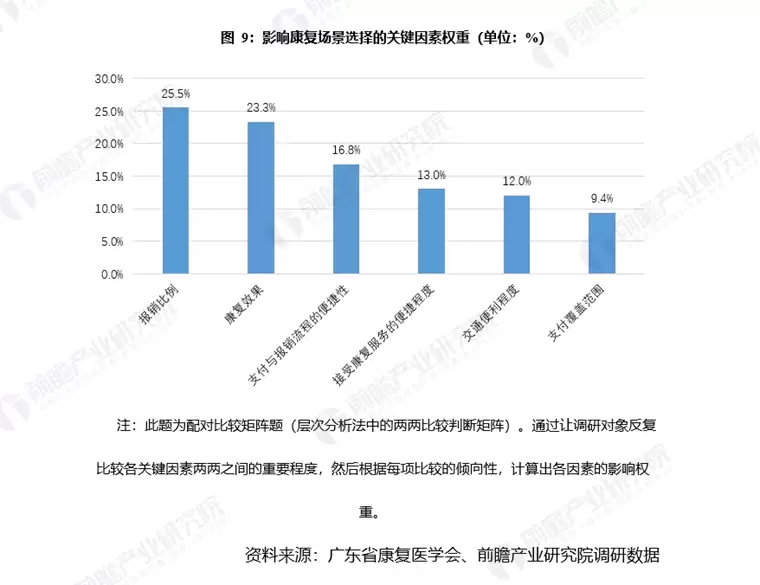
从调研数据来看,消费者对康复费用和报销比例高度敏感。报销水平、费用负担等支付因素,在其康复决策中起到决定性作用,其影响甚至在很多情况下超过了对康复效果本身的关注。
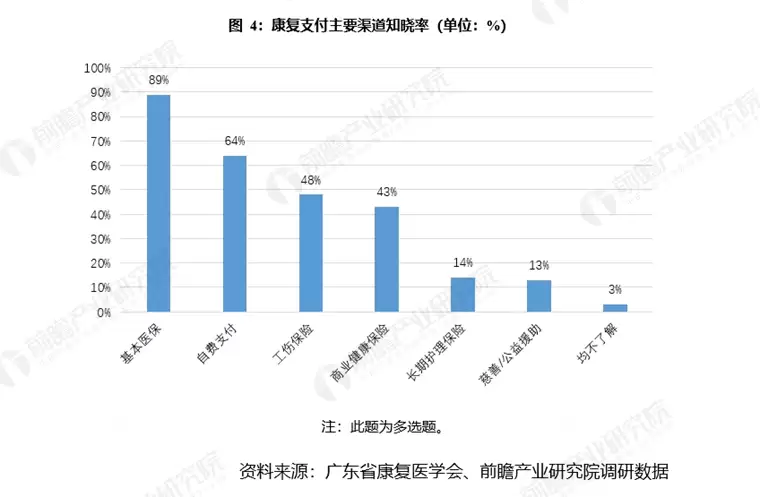
然而,目前多数消费者对于康复支付渠道的认知仍较为单一,对基本医保存在明显路径依赖。只有不到一半的人群,对工伤保险、商业健康保险在康复费用支付中的补充作用有一定了解。
即便面对基本医保这一最常用、最熟悉的支付渠道,仍有接近一半的消费者无法准确判断哪些康复项目可以报销、报销条件是什么、赔付比例如何。真正能够清楚列举三项及以上可报销康复项目及其具体规则的人,只占少数。这种信息不透明和认知不确定性,严重压制了患者及时开展、持续坚持规范康复训练的意愿。
与此同时,康复服务机构面临的支付难题,则更具系统性和结构性。
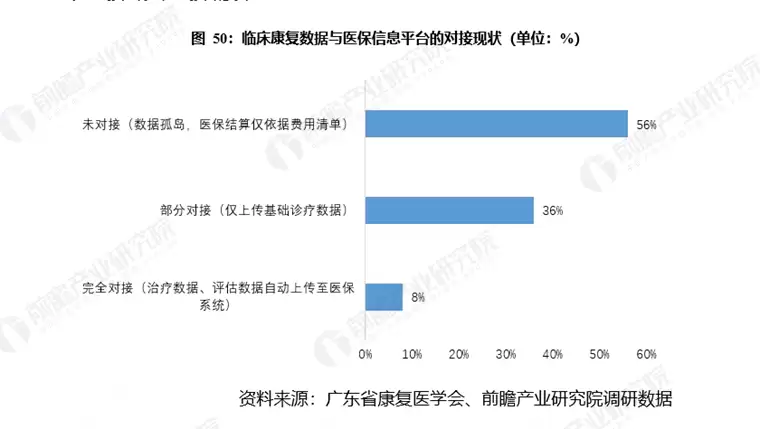
首先,支付来源较为单一且抗风险能力不足。机构收入高度依赖基本医保,而商业保险、长护险等支付渠道占比较低,尚未形成真正有效的补充支付与风险共担机制。机构的经营生存和长期发展,被深度绑定在医保政策框架之内,回旋空间十分有限。其次,在具体评估与支付环节,还普遍存在“评估标准不统一”“评估结果与支付机制脱节”“临床数据与支付系统未实现互联互通”三大核心问题。评估、数据和支付之间没有形成有效闭环,导致支付难以与康复最核心的价值——功能改善和生活质量提升——建立明确联动。
最终结果就是,康复服务供给长期被锁定在低水平、碎片化的发展状态中,难以建立以患者功能结局为导向的高质量、连续性康复服务体系。
对于企业端而言,问题的核心则在于支付闭环尚未形成。
商业保险公司虽然有动力开发康复保险产品,但现实中面临多重约束:康复疗效不易标准化量化,导致精算定价缺乏足够数据支撑;康复服务供给较为分散,标准化产品包难以设计;而顶层制度设计尚不完善,也让支付边界不够清晰,使商业保险难以找到明确的切入点。与此同时,具备技术创新能力的科技企业,则普遍遭遇“支付悬崖”——由于缺乏明确支付通道,其产品难以大规模进入临床应用,也难以积累验证疗效所需的大样本临床数据;远程康复、数字康复等新模式因缺少收费编码,难以规范开展;即使尝试与商业保险合作,也常常因前述痛点无法打通而推进受阻。支付端的不确定性,正在抑制康复产业供给侧最具活力的创新力量。
支付,这个原本应当优化资源配置、激活康复市场的核心引擎,如今反而成为制约整个产业顺畅运转的关键卡点。要打破这一局面,依靠的绝不是局部修补式的政策补充,而是一场围绕支付理念、支付标准与支付系统的深层次重构。
03 蓝皮书——产业级行动指南
当产业困境已经足够清晰,而解决路径仍显模糊之时,一份能够系统诊断问题、明确行动方向的指南,就显得尤为重要。
5月30日,在2026中国康复医学会“一带一路”粤港澳大湾区康复论坛上,广东省康复医学会、前瞻产业研究院将联合发布《广东省康复产业蓝皮书(2026)——全面康复 支付有道》。这份蓝皮书建立在扎实调研基础之上,对康复支付全链条进行了系统化梳理与深入剖析。

全国首份:省级康复财政制度的实证研究答卷。这份蓝皮书的重要价值,首先在于其坚实的实证基础。它并非停留在泛化的理论讨论,而是首次从地方财政可负担性与医保基金可持续性的实际操作层面,对中国康复支付体系的底层逻辑进行了微观拆解,为未来康复政策优化和顶层设计提供了重要现实依据。
全景调研:覆盖27省及广东21地市的支付家底。本次调研覆盖全国27个省、自治区、直辖市,广东省内21个地级市全部纳入研究范围。36家康复机构、保险企业和科技企业深度参与,消费者样本覆盖全年龄段、各收入层级。这可以说是迄今为止对中国康复支付现状最系统、最全面的一次“家底”盘点。
蓝海样本:万亿康复市场与广东百亿实证地图。蓝皮书在论证万亿级康复产业市场空间的同时,也让宏观数据拥有了更具真实感的产业细节。它以调研深入覆盖的广东超百亿规模康复市场为典型样本,具体呈现了支付政策如何影响不同类型机构的服务定价、运营模式以及发展路径。
三重路径:从产业瓶颈到全球经验再到行动指南。蓝皮书将康复支付难题从单一技术问题,上升到产业战略瓶颈的高度来审视,并引入全球支付体系演进经验进行比较分析,进一步提出四条系统性建议:夯实评估数据、构建多元支付、建立价值导向、强化支撑保障。从问题诊断到实施路径,一张面向产业协同的行动路线图已逐步清晰。
康复支付体系的答案不会自行出现,但至少我们可以从看清问题本质、找到系统化破局思路开始。这份蓝皮书的发布,标志着中国康复产业在经历长期需求觉醒与现实困境认知之后,正凭借更扎实的调研、更系统的思考,朝着构建一个可持续、有效率、有温度的康复支付新生态,迈出关键一步。
诚邀业界同仁于5月30日莅临论坛现场,共同探讨康复支付破局路径,共绘中国康复产业未来发展蓝图。


