
市场研究机构TrendForce集邦咨询公布的最新数据显示,看似平稳的全球电视市场,正在释放出一些值得关注的新信号。2026年第一季度,全球电视品牌出货量达到4712万台,同比增长3.3%。在传统销售淡季以及部分地区补贴政策退坡的背景下,这一表现显得颇为特殊,也引发了行业对全球电视市场走势的进一步关注。
通常来看,第一季度电视市场需求相对谨慎,但此次全球电视出货量却逆势增长。其背后,本质上是一轮由成本压力推动的提前备货潮。由于AI服务器等高端应用需求持续升温,进一步挤压了存储芯片产能,导致DRAM和NAND Flash供应趋于紧张。电视所需存储器价格早在2025年底便已开始上行。面对后续可能继续上涨的成本压力,各大电视品牌普遍选择在2026年第一季度提前拉货、扩大备货规模,这也成为推动本季度电视出货增长的最直接原因。
存储芯片价格上涨,正在明显重塑2026年全球电视市场的竞争格局。一个突出的变化是,不同品牌的产品策略开始出现分化。以三星为代表的一线电视品牌,凭借规模优势和更强的供应链掌控力,继续加码Mini LED电视、超大屏电视等高端产品线,以进一步巩固利润空间和市场壁垒。而更多品牌则不得不作出更务实的选择:为了缓解成本上升带来的压力,逐步将产品布局从利润较低的小尺寸电视,转向搭载FHD分辨率的中大尺寸电视产品。这不仅有助于维持合理利润,也符合当前消费升级和大屏化趋势下的市场需求变化。
全年展望:小幅调整,韧性犹存
在“成本驱动备货、策略推动转型”的复杂环境下,行业机构对2026年全年电视市场给出了相对谨慎但不悲观的预测。TrendForce集邦咨询预计,2026年全球电视出货量将同比小幅下降1%,降至1.942亿台。尽管全年仍是负增长,但这一降幅明显低于智能手机、笔记本电脑等对存储器成本更为敏感的消费电子品类。这也说明,全球电视市场通过产品结构优化与品牌策略调整,依然展现出较强的抗压能力和市场韧性。
品牌角逐:三星领跑,TCL紧追,格局生变
从品牌排名来看,2026年第一季度全球电视品牌出货量格局整体延续,但竞争态势已悄然变化。三星依旧稳居全球电视品牌第一,而TCL则以768万台的出货量紧随其后,同比增长11.3%,成为前五大电视品牌中增速最快的厂商。凭借在北美市场和新兴市场的持续深耕,以及对Mini LED电视和大尺寸电视产品的重点推广,TCL的增长成效十分明显,正在不断缩小与行业龙头之间的差距。
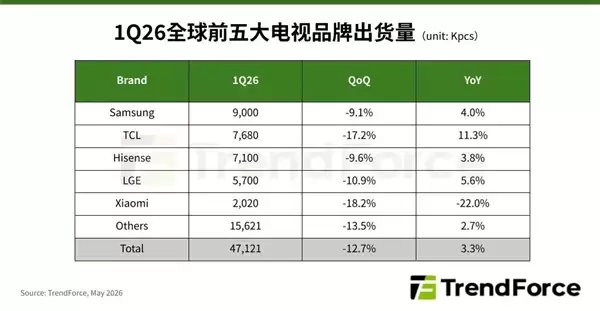
相比之下,小米目前处于产品策略调整阶段。随着以旧换新等补贴政策带来的刺激作用逐渐减弱,小米主动将电视产品重心转向利润表现更好的大尺寸电视和中高端机型,这也导致其2026年第一季度出货量同比下滑22%。与此同时,存储芯片涨价直接推高了中小尺寸电视的生产成本,进一步削弱了小米相关产品在国际市场上的销售竞争力。
此外,创维也是当前全球电视市场中一个不容忽视的变量。通过承接飞利浦北美电视业务,以及获得松下电视品牌授权,创维近年来的电视出货规模持续扩大。业内分析认为,按照这一增长势头,创维在2026年完全有机会向全球电视品牌前五席位发起冲击。未来全球电视品牌排名,或许将迎来新的变化与新晋竞争者。

总体来看,当前全球电视市场的波动,已经不能简单用需求增减来概括。更准确地说,它是一幅由上游供应链成本变化、电视品牌战略调整以及区域市场表现差异共同构成的动态竞争图景。成本压力促使品牌提前布局、积极应对,也同步加快了电视行业向高端化、大屏化发展的结构性转型。对于各大电视品牌而言,这既是一场压力测试,也是一轮重新定义市场格局的重要机会。


