
8月13日盘中,联想集团发布2027财年第一季度(自然年对应2026年第二季度)业绩报告,实现营收269.4亿美元,创下历史新高。调整后净利润达到10.8亿美元,净利润率升至4%,较去年同期实现翻倍增长,营收与利润均显著高于市场一致预期。(财报核心数据如下图所示,单位:亿美元)
从关键财务指标来看,这份财报表现相当亮眼。财报发布后,联想集团股价一度跳涨20%。

联想交出了一份超预期的成绩单,营收、利润全面超出市场预测,AI服务器储备订单也跃升至540亿美元。我们当然要承认,当前AI Capex仍处于加速落地阶段,但在行业景气上行时也需要思考潜在风险:处于产业链中游的硬件厂商持续加码、库存快速攀升,是否会引发反向牛鞭效应?
以下是对本次联想财报的具体分析。
背靠“达”树好乘凉,营收利润均大幅超预期
2026年Q2,联想集团营收达到269.4亿美元,同比增长43%,较市场预期高出接近45亿美元,刷新单季度历史纪录。
很显然,如果现在仍然只是用“代工厂”逻辑去定义联想,已经明显不够全面。从今年4月至今,联想市值累计增长281%,接近实现三倍增长。

更重要的是,相比前几个季度,联想在最新财报中向市场展示了更清晰的盈利能力改善。经调整净利润录得10.8亿美元,较彭博一致性预期高出一倍以上,整体利润率水平也接近翻倍。

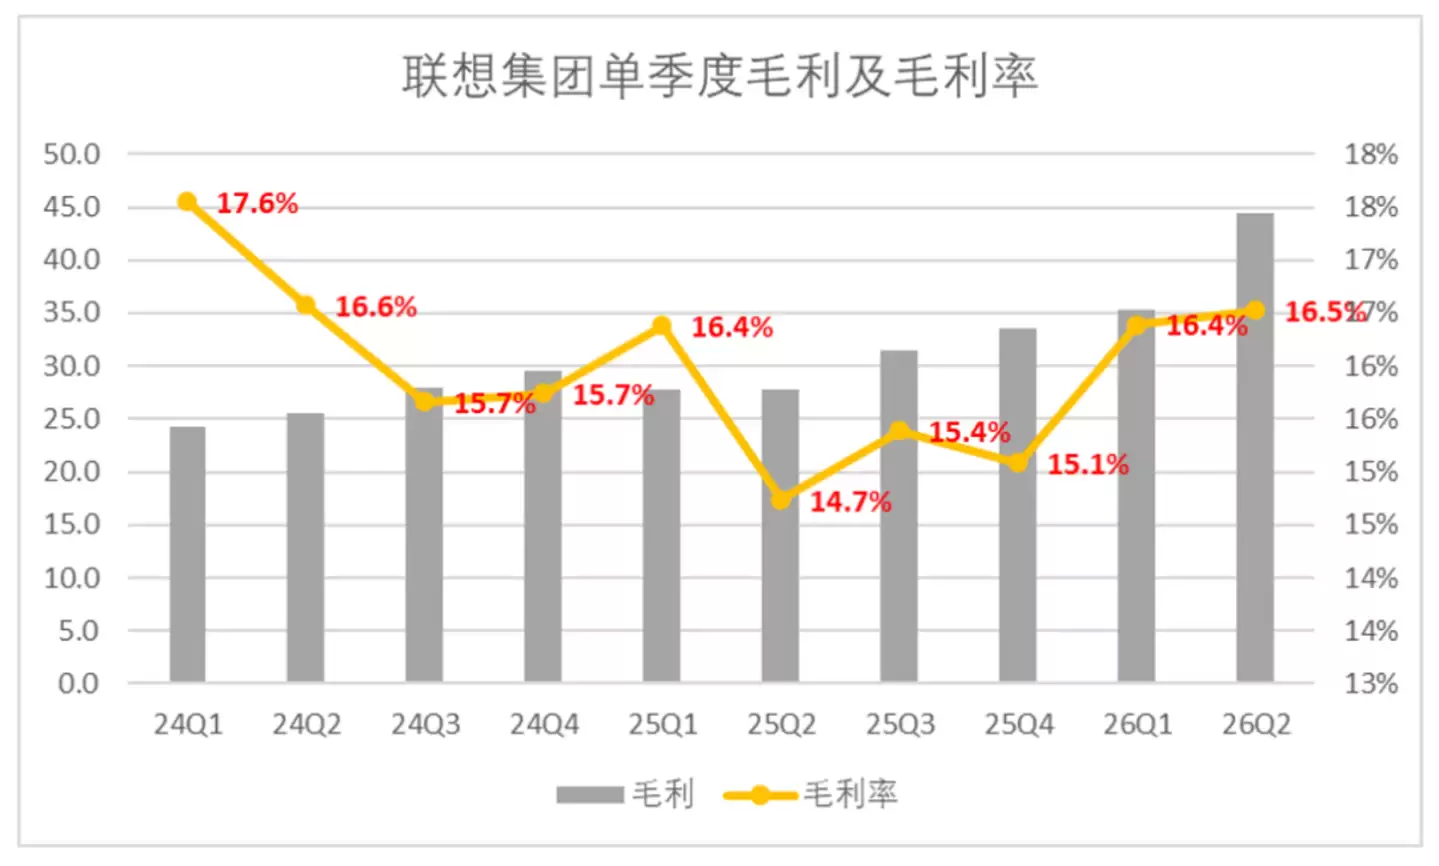
从毛利率层面看,实际业务毛利率较上一季度仅提升10bp。换句话说,本季度净利润的大幅改善,核心还是来自营收规模扩大后对费用率的摊薄,从而带动利润端正向释放。
从现有数据判断,AI Capex正在加速兑现,其中OEM厂商的表现尤为突出。根据此前IDC报道,英伟达系统集成商数量并不算多;以去年四季度为例,Dell市场份额约为10%,Supermicro(超微电脑)约为9.4%,而浪潮、联想、HPE分别占4.1%、4%和3.1%。
如果把观察周期拉长,达链上的OEM企业整体表现其实都不差,过去两年也获得了较好的市场定价。戴尔年初至今涨幅达到308%,超微电脑、浪潮在2023年就实现了较强增长。联想虽然是OEM厂商中启动相对偏晚的一家,但最终仍然凭借业绩兑现,获得了资本市场认可。
尽管OEM厂商的价值定位一直存在争议,但很明显,达链带来的产业影响力依然巨大。即便只分到10%的利润,也足以重塑整个行业的估值逻辑。
PC市场出现结构性红利,摩托罗拉成为增长支柱
从细分业务来看,联想IDC业务是反差感最强的一条业务线。
今年以来,个人电脑PC和移动设备受到内存成本上涨的压力,整体出货量持续承压。但对于联想而言,这未必是坏事。我们此前在一季度财报分析中提到,得益于供应链管理能力和长协议价格优势,联想个人PC产品当前仍具备较强竞争力。
虽然PC市场整体出货偏弱,但内部的结构性变化依然能为联想带来增量。本季度,联想个人PC市场份额提升至24.2%,同比增加50bp,基本对冲了行业整体出货量下行带来的影响。
更关键的是,摩托罗拉在海外市场的表现其实非常突出,录得双位数增长。Razr、Signature、Edge等产品线表现都相当不错。从国内视角看,折叠屏手机已不算新鲜事物,但在海外市场,折叠屏渗透率提升仍然具备超预期的增长空间。
受此带动,联想IDC业务实际增速达到27.1%,再度刷新上一季度高点。

如果从更长时间维度看,摩托罗拉的表现一直相对稳健。去年四季度根据IDC数据,在全球市场层面,联想摩托罗拉营收同比增长11.0%,达到43亿美元,以2.5%的市场份额位列全球第八,增速明显跑赢全球市场10.2%的平均水平。
在出货量方面,除中国外全球手机市场出货量达2.612亿部,同比增长3.3%。联想摩托罗拉出货量达到1640万台,同比增长8.6%,市场份额提升至6.3%,排名上升2位至第五。
很明显,摩托罗拉在一定程度上弥补了个人PC市场潜在的出货压力。对联想IDC业务而言,未来需要重点关注的风险点,仍然是供应链价格优势被压缩的程度,以及苹果折叠屏上市后对移动终端市场竞争格局的影响。
ISG是超预期的核心,在手订单环比增长157%
尽管IDC业务表现反差明显,但真正支撑联想本次业绩超预期的核心,仍然是基础设施方案业务(ISG),尤其体现在收入增速和利润率两个层面。
从增速来看,第二季度联想ISG业务实现收入85.1亿美元,同比增速接近翻倍,一举扭转了此前“高基数、低增速”的中期叙事。

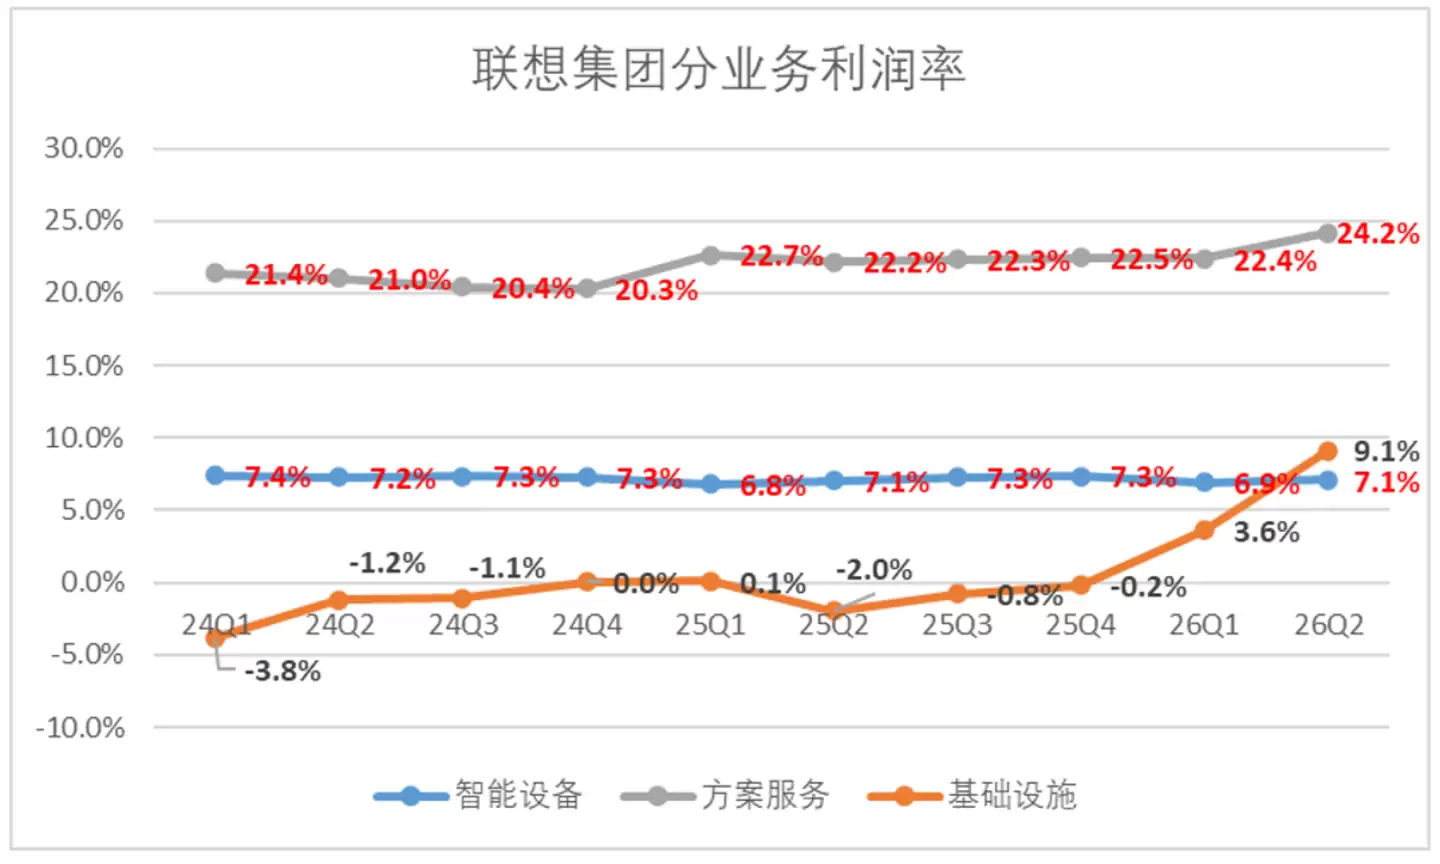
从利润来看,ISG更是延续了上一季度的强劲势头,不仅维持在盈亏平衡线上方,更一举突破9.1%,直接成为利润端超预期最核心的贡献来源。
而ISG更受市场关注的,其实是在手订单规模。
根据财报披露,联想AI服务器储备订单约为540亿美元,较上一财季的210亿美元增长157%。管理层还透露,目前联想服务器订单储备(pipeline)已超过500亿美元,后续能够转化多少实际收入,在很大程度上取决于供应链交付能力。
摩根士丹利在财报发布前的研报中就曾预警,市场可能低估了联想ISG的订单积压情况。事实证明,540亿美元的订单储备以及9.1%的运营利润率,不仅验证了这一判断,也比大摩此前4.5%的高位预测还高出460bp。
从这个角度看,ISG的增长大概率并非短期脉冲,更不像是昙花一现。
千亿指引下,联想决定“浮盈加仓”
今年年初,联想提出了两年内营收达到1000亿美元的目标。按照当前的增长趋势来看,这一千亿美元营收目标并不难实现,杨元庆也在业绩会上明确表示,有信心提前完成。
回头来看,联想之所以能够在较短时间内逼近千亿目标,主要来自两个层面的共振:
其一,AI行业Capex的传导效率明显强于市场预期。尽管资本开支依旧高企,但受限于算力供给,需求侧对价格的敏感度显著下降,这也让OEM这门原本并不“性感”的生意,开始具备更强的盈利想象力。
其二,正如我们此前分析,联想具备很强的“供应链认知红利”。在本轮存储涨价潮到来之前,联想已经做了较为充分的准备,相当于在价格低位锁定了大量库存,这也为IDC业务市占率提升创造了条件。
这两个因素形成共振,构成了联想本轮业绩爆发的核心驱动力。AI Capex把营收规模推高,供应链提前备货把成本锁在低位,两者叠加,最终释放出利润弹性。
尝到红利的联想,显然不愿轻易错过这轮结构性机会。进入本季度后,联想存货规模再次大幅攀升,环比增加40亿美元,同比增加70亿美元。
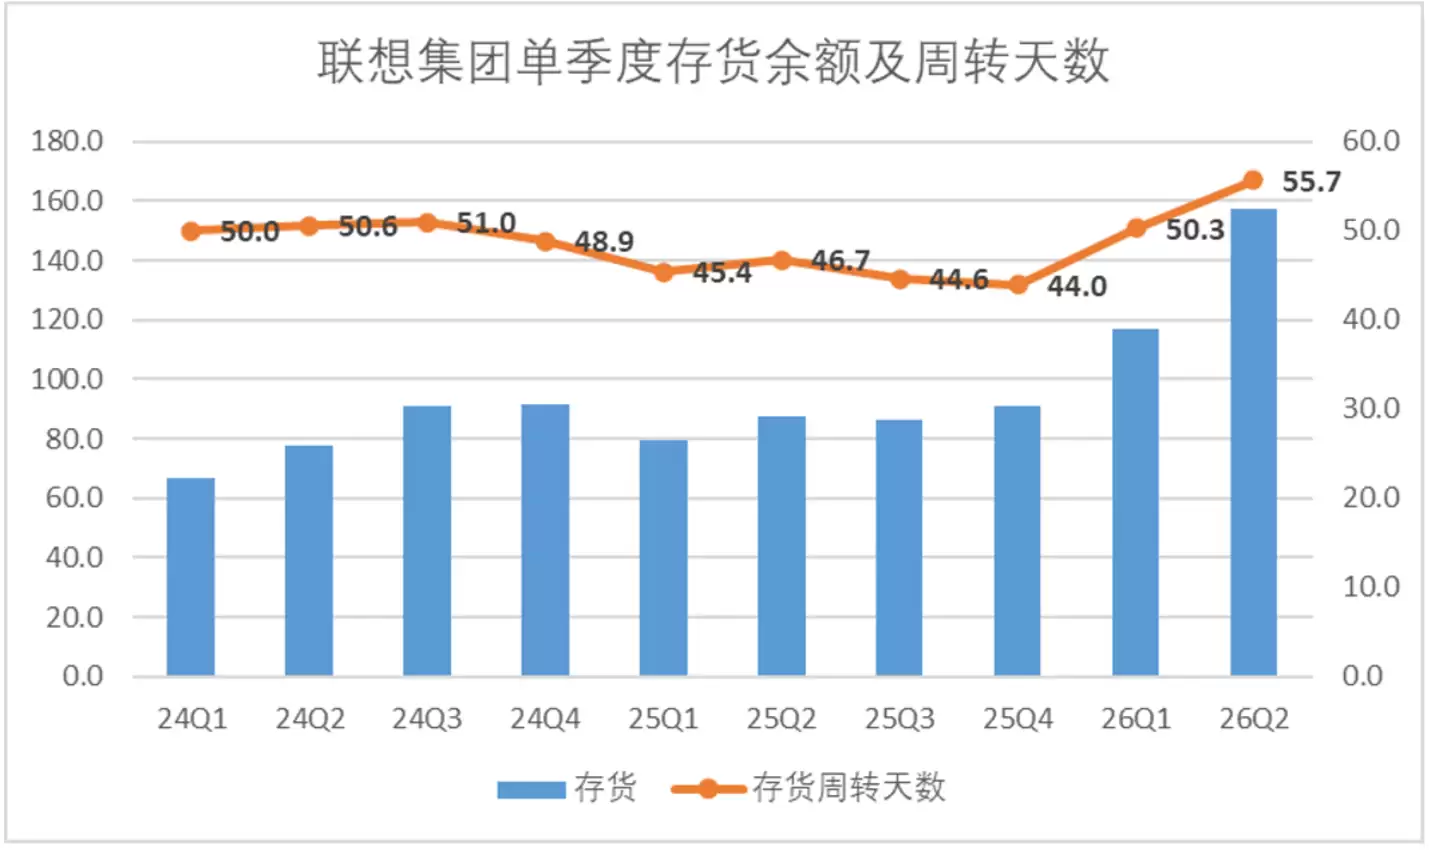
很显然,联想已经选择继续加码这一轮硬件景气上行周期。
繁荣还在继续,但波动不会缺席
在联想业绩会上,杨元庆表示,当前市场对于AI需求的确存在一些疑问。外界最关注的问题之一,就是AI需求是否具备持续性。对此,他的观点是:AI在部分局部领域可能会出现泡沫,例如资金是否过度集中投向所谓基础模型、是否存在过度烧钱等问题,这些都值得讨论,也值得质疑;但从整体方向来看,AI作为长期大趋势,绝对不是泡沫。
在杨元庆看来,AI普惠化进程才刚刚开启,未来仍有广阔增长空间。
这一点我们认为问题不大。正如《技术革命与金融资本》中佩雷斯所表达的那样,技术迭代在短周期内可能导致资产价格与真实生产力之间出现背离,从而催生泡沫;但长期来看,当技术真正深入影响生产资本时,往往会进入繁荣且稳定的黄金阶段。
互联网时代其实已经对此给出过清晰验证。
事实上,如果回看今年偏上游的硬件供应商,无论是ASML还是台积电,都被问到过类似问题,而这些硬件企业管理层给出的表述也基本一致:从在手订单和行业反馈来看,市场需求依然非常旺盛。上游硬件厂商的观点一致性很强。
这说明在中短期维度内,AI Capex还没有走到本轮繁荣的终点。
不过,盛时需思危。从反脆弱角度看,如果所有硬件厂商都过于乐观,那么一个容易被忽视的变量可能正在形成——供给受限本身,正在持续放大需求端焦虑。
这种现象在商业史上有一个非常典型的名字:牛鞭效应。供应链末端一个很小的需求变化,越往上游传导,波动就会被放得越大。
而在供需极度失衡的环境下,当供给侧地位过于强势时,牛鞭效应还可能以相反方向发挥作用:下游客户因为担心拿不到货,会提前下单、超额下单,甚至重复下单。
思科的故事市场已经听过太多次了。但人类从历史中学到的唯一教训,往往就是人类并不会真正从历史中吸取教训。
据纽约数据提供商Ornn数据,英伟达B200每小时租赁价格自5月30日升至6.11美元/时的三个月高点后开始持续回落,截至6月21日已降至4.22美元/时,三周内累计回落约30%。
如果简单把AI Capex理解为“先屯算力,之后通过云业务卖出去”,那么还需要进一步考虑云业务本身的经济性是否足够支撑。
当前,市场正在重新评估大规模AI资本开支的可持续性与投入产出比。云服务商也已经开始关注商业模式的可持续性,持续优化算力调度,推进Infra基础设施效率提升。
AI的大方向绝不是泡沫,这个判断大概率没有问题。但方向正确,并不意味着行业周期不会出现波动。