
21世纪经济报道记者 吴歌
8月13日,国内晶圆代工两大龙头——中芯国际(00981.HK)与华虹宏力(01347.HK)同步发布2026年第二季度业绩,交出了一份明显超出市场预期的成绩单。
其中,中芯国际单季营收首次突破30亿美元关口,达到30.06亿美元,同比增长36.1%,归母净利润达4.79亿美元,同比大增261.7%;华虹宏力销售收入同样创下历史新高,达到7.175亿美元,同比增长26.8%,归母净利润同比增长385.9%。
两家公司营收与毛利率均超过此前披露的业绩指引,进一步验证了AI需求外溢正在加速推动国产成熟制程晶圆代工步入新一轮上行周期。
不过,业绩披露后的首个交易日,港股市场却给出了明显不同的反应。中芯国际盘中一度上涨超过7%;华虹宏力则遭遇大幅回调,盘中最大跌幅超过13%。截至收盘,中芯国际涨4.81%,报70.8港元/股,总市值6061.23亿港元;华虹宏力跌11.55%,报130.2港元/股,总市值2262.52亿港元。
两家公司超预期业绩同时落地,但二级市场反馈分化,恰恰说明先进制程的稀缺性价值与特色工艺的纵深优势,各自对应不同的估值逻辑,也反映出资本市场对业务结构、增长动能以及未来盈利预期的差异化定价。
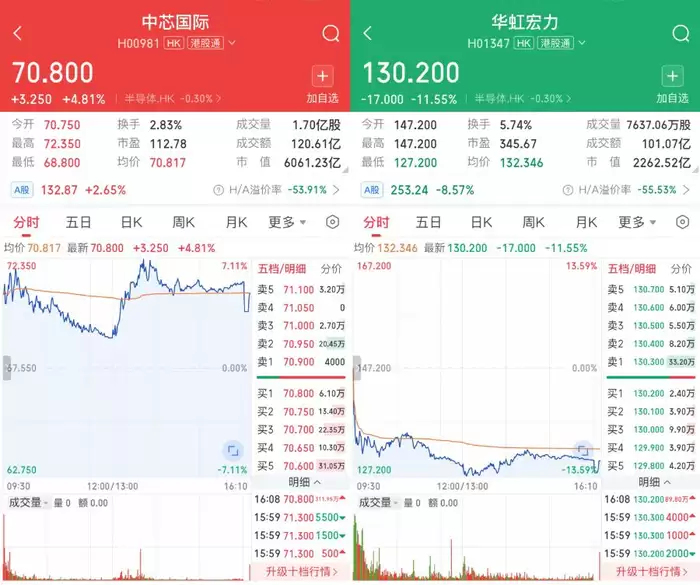 (8月14日中芯国际、华虹宏力港股走势情况)
根据财报,两家公司不仅营收双双刷新历史高位,毛利率、净利润等核心经营指标也显著超出此前给出的业绩指引,充分体现出当前半导体行业、尤其是晶圆代工赛道的高景气度。
财报数据显示,2026年Q2,中芯国际销售收入30.06亿美元,环比增长20%,同比增长36.1%;毛利率25.3%,环比提升5.2个百分点;归属于本公司拥有人的利润4.79亿美元,环比增长142.7%。三季度指引为收入环比增长2%至4%,毛利率26%至28%。
在8月14日上午举行的中芯国际业绩会上,公司联合CEO赵海军表示,二季度公司晶圆出货量与产品价格同步提升,推动单季收入首次突破30亿美元,各项核心经营数据无论同比还是环比都实现了较大幅度增长。
具体来看,赵海军将单季超30亿美元收入拆解为“量”和“价”两部分:由于人工智能带动配套芯片需求快速增长,加上客户积极拉货,二季度公司销售晶圆287万片(折合8英寸标准逻辑),环比增长14.4%;平均销售单价环比提升5.7%,主要受益于年初与部分客户敲定、并从二季度开始兑现的价格调整。
二季度中芯国际毛利率为25.3%,环比提升5.2个百分点。据介绍,毛利率上升的主要原因在于平均销售单价提升,以及产能利用率好于预期,这在很大程度上对冲了折旧增加对毛利率带来的压力。
从业务结构来看,这一轮半导体复苏最突出的主线,其实正是人工智能带来的外溢效应。赵海军提到,一个可容纳72个GPU的机柜,仅电源管理环节就需要消耗一万六千多颗器件。正因如此,市场对48伏高压大电流BCD工艺的需求迅速提升,进而推动中芯国际在8英寸模拟芯片和模拟电路领域获得更多订单,同时带动人工智能配套、电脑与平板、工业与汽车三大业务板块的收入绝对值环比增长约四成。
人工智能所带来的产业拉动和外溢效应仍将持续。赵海军特别指出,第三季度生产的晶圆已经开始执行新的定价。公司预计三季度收入环比增长2%至4%,毛利率指引为26%至28%,较二季度继续改善。
华虹宏力方面,二季度销售收入达到7.175亿美元,创历史新高,同比增长26.8%,环比增长8.6%。毛利率为16.5%,同比上升5.6个百分点,环比上升3.5个百分点,超出此前14%至16%的业绩指引。
与中芯国际类似,华虹宏力本轮增长同样体现出典型的量价齐升特征。据公司业绩公告披露,二季度付运晶圆153.8万片(折合8英寸),同比增长17.9%,整体产能利用率达到102.8%,维持超满载运行。收入增长同时受益于平均销售价格上涨,以及持续推进的降本增效。
“增长主要由供需偏紧推动价格上涨,订单量达到产能的1.5倍至2倍,产能已接近满载。”华虹宏力管理层在2026年第二季度业绩交流会上表示。
从业务结构来看,华虹宏力的增长动力高度集中在特色工艺平台,并且与AI产业链需求高度相关。独立式非易失性存储器收入6880万美元,同比大增149.3%,主要受闪存需求带动;嵌入式非易失性存储器收入2.001亿美元,同比增长41.8%,对应MCU及智能卡芯片需求持续提升。
公司预计三季度销售收入约为7.7亿至7.8亿美元,毛利率大致落在16%至18%之间。拆分来看,这一轮增长中,约60%由ASP提升带动,另外40%来自销量增长。需求端同样较为清晰,MCU、eFlash、eMRAM以及电源管理IC表现都相当强劲。产能方面,扩建后的F9厂将在三季度实现满产,而今年3月启动的新厂计划于四季度开始试产,并在2027年达到满产状态。也就是说,三季度的核心驱动力仍然是ASP提升和F9厂满产,到了四季度,新厂带来的增量贡献将逐步显现。
两家公司同步发布的超预期财报,共同印证了AI需求外溢正在加速推动国产成熟晶圆代工行业进入景气上行阶段。
TrendForce集邦咨询数据显示,2026年全球前十大晶圆代工业者八英寸产能的平均利用率已回升至88%,2026年下半年甚至达到90%,八英寸成熟制程率先进入供给偏紧状态。相关晶圆代工价格于2026年第一季度至第二季度陆续全面上调,目前平均涨幅在5%至15%之间,业内甚至持续酝酿2026年下半年至2027年的第三轮涨价。
同样是业绩超预期,同样受益于AI需求驱动,在8月14日的港股市场上,中芯国际与华虹宏力的股价表现却呈现出截然不同的走势。
8月14日早盘,中芯国际高开近5%,报70.75港元;而华虹宏力则平开后快速下跌,盘中最大跌幅超过13%。
这种明显不同的市场反馈,折射出资本市场对两家公司未来预期存在更深层次的分歧。
事实上,这种分化在财报发布前就已有迹象。7月31日,中银国际发布半导体代工行业研究报告,将华虹宏力目标价由152.4港元大幅上调至210港元,维持“买入”评级;与此同时,将中芯国际评级由“买入”下调至“持有”,目标价由98.6港元下调至80港元。
中银国际认为,华虹宏力在成熟制程扩产方面处于行业领先位置,Fab 7及无锡厂已满产,Fab 9A将在三季度末达产,叠加四季度并表华力微Fab 5,将推动华虹2026年末年化营收运转率上探至40亿美元。相比之下,中芯国际扩产和提价节奏相对温和,同时还需兼顾先进节点N+3的良率进展,因此利润率扩张会更为审慎。
而在财报发布之后,三季度业绩指引成为市场情绪分化的直接触发点。
高盛在业绩发布后第一时间发表报告指出,尽管华虹宏力三季度毛利率指引为16%至18%,高于该行预测的15.3%及市场预期的16.5%,但三季度收入指引中位数7.75亿美元分别较该行及市场预期低11%和6%,整体表现仍低于预期。
对于中芯国际,瑞银在财报发布前已将其港股评级由“中性”上调至“买入”,目标价由76港元上调至96.2港元,认为市场低估了中芯国际在中国人工智能半导体本地化趋势中的受益程度。
中芯国际三季度收入环比增长2%至4%的指引虽然看起来较为温和,但结合其二季度毛利率从20.1%跃升至25.3%的强劲表现,以及三季度毛利率指引进一步提升至26%至28%,市场对其盈利改善和利润修复的预期明显更加乐观。
事实上,个股短期定价往往更多取决于市场预期与实际业绩之间的“剪刀差”。华虹宏力二季度净利润3860万美元,略低于市场预期的3940万美元,再叠加三季度收入指引不及预期,触发了利好兑现后的获利回吐;而中芯国际不仅二季度业绩全面超预期,且三季度毛利率指引继续上行,叠加机构积极上调评级,共同推动了股价的正向反馈。
从行业层面来看,晶圆代工高景气周期仍在延续。TrendForce集邦咨询指出,随着AI Server、通用服务器以及Edge AI(边缘AI)需求持续升温,全球晶圆代工厂产能正不断向AI相关产品倾斜,成熟制程供需格局正在发生明显变化。
市场分析认为,在产能持续满载的背景下,AI需求外溢正推动成熟制程涨价加快落地,国内晶圆代工行业迎来盈利修复与估值重塑的双重机会。随着在手订单持续转化,行业盈利能力有望在下半年继续向上突破。