
2025 年中国具身智能领域 3D 激光雷达企业综合竞争力报告

发展具身智能产业已上升为国家战略,人形机器人迈入早期商用阶段,四足机器人处于放量拐点。这个判断,如今已非空谈。
具身智能(Embodied AI)被广泛视为通向通用人工智能的必由之路。2023年,ChatGPT引爆全球,生成式人工智能实现了里程碑式的突破,让世界看到了通用人工智能(AGI)那诱人的前景。但问题也随之而来:停留在虚拟世界的“离身智能”存在应用的边界。如何打破这层壁垒?答案在于赋予AI实体,让它走进物理世界,具备真实的感知与行动能力。这才是通往真正通用智能的关键一步。
正因如此,具身智能已成为全球科技竞争与产业布局的核心战场。我国更是将其明确为国家战略。2023年10月,工信部发布的《人形机器人创新发展指导意见》开篇即定调,指出人形机器人有望成为继计算机、智能手机、新能源汽车后的颠覆性产品。文件提出了清晰的目标:2025年实现批量生产,2027年达到规模化发展。到了2025年,具身智能首次写入政府工作报告;2026年,再次被重点部署,并纳入“十五五”规划进行前瞻布局。这意味着,培育发展具身智能,已正式与量子科技、脑机接口、6G等并列,成为新质生产力的关键增长引擎。

国家层面的资本力量也已开始行动。国家大基金,作为我国实现科技自立自强的核心资本引擎,其一期、二期成功推动了半导体产业从“受制于人”走向“自主可控”。如今,三期基金在继续聚焦半导体核心环节的同时,已将目光投向了下游应用产业,具身智能正是重点之一。
2026年3月,国家大基金三期通过旗下“国家人工智能产业投资基金”,携手中国石化、中信集团等重量级机构,联合投资了具身智能企业银河通用。这释放出一个明确信号:国家队的持续加注,有望为整个产业的跨越式发展注入强大动能。
具身智能的物理载体形态多样,其中人形和四足机器人是最具代表性的两类。
人形机器人,因其类人外形能无缝使用人类现有设施和工具,被视作AGI的终极载体。2025年,已成为其量产元年。高工机器人产业研究所(GGII)数据显示,2025年国内人形机器人出货量约1.8万台,相比2024年的2400台,增幅超过650%。这标志着产业已从概念验证期,正式迈入了早期商用阶段。
而四足机器人,则正处于从商业化早期到规模放量的关键拐点。消费级机器狗凭借亲民的价格和情感陪护功能,正走入万千家庭;行业级产品则凭借卓越的稳定性和地形适应能力,在消防、巡检、救援等特殊高危领域大显身手。GGII数据显示,2025年中国四足机器人市场销量达7.39万台,同比增长127.32%。千元级消费产品加速渗透,高价值行业应用则带来了显著的营收增长。
以深度相机为主的多传感器融合是人形/四足机器人的主流感知方案,3D激光雷达有望成为标配
关于机器人的未来,业内有一个犀利观点:高性能感知系统,正成为定义下一代机器人能力边界的战略高地。环境感知,是机器人与物理世界交互、产生认知并采取行动的起点。可以说,机器人的自主移动——定位、导航、规划、避障——本质上就是一个低速版的自动驾驶问题。
目前,以深度相机为主的多传感器融合是主流视觉方案。但3D激光雷达凭借其更广的测距范围、更高的精度和更大的视场角(FOV),正展现出成为未来标配的潜力。
视觉传感器成本低、信息丰富,但各有局限:单目相机视野窄且是二维的;双目相机虽有三维感知但距离不准;结构光相机怕强光;TOF相机距离远但精度不足。
3D激光雷达恰好能弥补这些短板。它在复杂光照和天气条件下依然稳定,提供实时、高精度的三维空间信息,正成为物理AI感知体系中的关键基础设施。更值得关注的是,随着SPAD-SoC芯片技术的普及,一种集成了激光雷达dTOF、双目RGB摄像头和IMU的“超级传感器”正在快速成熟。它一站式提供深度、彩色和姿态信息,未来有望取代传统的深度相机。
可以预见,随着技术进步和成本下探,加上机器人移动能力与协同作业需求的提升,3D激光雷达极有可能与超级传感器一道,作为必要的安全器件,成为机器人的标准配置。

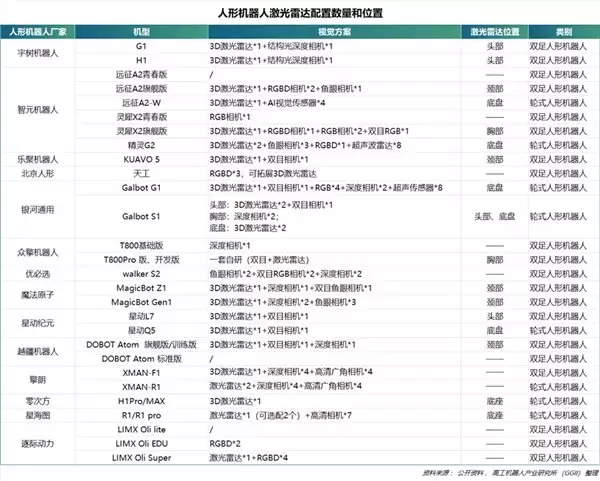
具体到搭载量上,人形机器人目前单机通常在1-2颗。双足形态如宇树G1,一般在头部配1颗;轮式形态如智元精灵G2,在底盘装2颗。而银河通用今年初发布的Galbot S1,则搭载了多达4颗激光雷达(头2颗,底盘2颗),实现了360°全向避障,为人机协作场景的安全性与灵活性树立了新标杆。
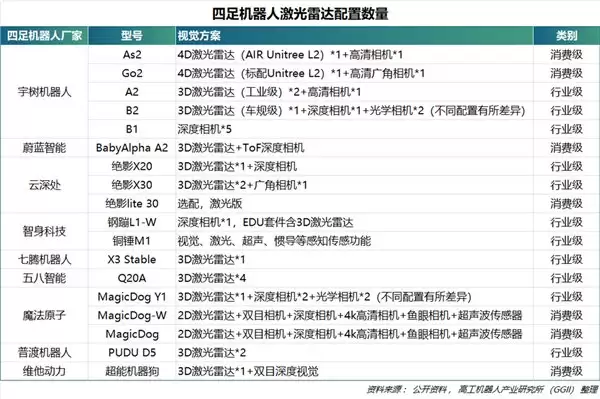
四足机器人单机搭载量一般也为1颗,位于头部或背部。不过,行业级应用要求更高,例如宇树的B2就搭载了32线车规级激光雷达,以满足复杂户外环境下的高稳定性要求。
另一个有趣的场景是机器人集群控制。还记得2025和2026年春晚吗?宇树科技的几十台人形机器人在舞台上高速奔跑、穿插变阵,与演员精准互动。这背后,正是依赖AI融合定位算法,将本体运动数据与3D激光雷达数据深度融合,才实现了数十台机器人的实时调度与同步。这套集群控制技术,可直接迁移到仓储物流、应急救援等工商业多机协作场景中,其价值不容小觑。
2026年中国人形/四足机器人销量预计超16万台,2030年近75万台,带动3D激光雷达市场增长
市场前景如何?先说人形机器人。其核心价值在于替代人工,尽管远景宏大,但目前仍处早期探索阶段,受限于技术路径、模型能力、数据与灵巧手操作等因素。
2025年,其主要应用还在数据采集、娱乐导览、科研教育等领域。2026年的产业重心,将是寻求在工商业场景的率先突破。随着软硬件能力的提升和规模化降本,预计2030年后将加速向家庭场景渗透。GGII预测,2026年中国人形机器人销量将达6.25万台,2030年有望增至34万台。若以90%的搭载率和单机1颗计算,届时将带动约30万颗3D激光雷达的需求。

再看四足机器人。行业级应用的核心价值是替代“不适合人类工作的岗位”,需求刚性且迫切;消费级应用则已成为市场新热点。例如,维他动力在2026年初发布的Vbot机器狗,订单迅速突破6500台,公司预计全年出货量将达到3万至5万台。GGII预计,2026年中国四足机器人销量将达10万台,2030年接近40万台。同样按90%搭载率和单机1颗计算,将带来约35万颗激光雷达的需求。

中国具身智能领域3D激光雷达企业排行榜
具身智能这个万亿级新赛道,正成为3D激光雷达厂商开辟第二增长曲线的关键战场。在这个转折点上,基于定点客户数量、技术领先性、量产能力、专利、客户合作深度等多维度核心指标,结合公开数据与行业访谈,我们综合评定了《2025中国具身智能领域3D激光雷达企业综合竞争力排行榜》:
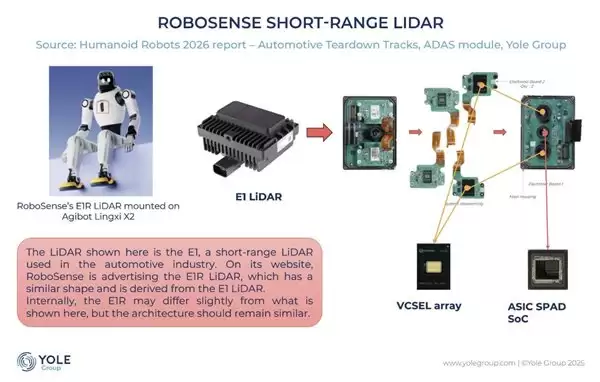
第一名,速腾聚创(RoboSense)。2014年成立于深圳,2024年登陆港交所。其核心优势源于底层芯片重构,自研的SPAD-SoC芯片让激光雷达迈入全数字化时代,产品在性能、尺寸与定制化需求上高度契合机器人。前瞻性的“Active Camera”硬件融合方案,提供了一体化感知能力。2025年其机器人领域激光雷达销量超30万台,同比增长超11倍,合作客户包括宇树、智元、银河通用等超50家,产能超200万台/年,综合实力领先。
第二名,禾赛科技(HESAI)。2014年成立于上海,2023年登陆纳斯达克。作为车载市场的领先者,禾赛通过平台化战略将技术复用拓展至机器人等领域。截至2025年底,其授权专利超2000项,规划年产能超200万台。在具身智能领域,合作客户包括宇树、星动纪元、维他动力等超20家。
第三名,览沃科技(LIVOX)。2016年基于大疆内部孵化成立,专注于工业级激光雷达。自2019年推出产品以来,已服务超1500家客户。在具身智能领域,合作客户包括智元、宇树、云深处等超10家。
具身智能领域3D激光雷达将追求性能、体积、成本、可定制化的平衡,并实现高可靠性

最后,来看看未来产品的演进方向。机器人有限的体积、负载和电池容量,以及复杂的作业环境,对激光雷达提出了苛刻要求:需要大视角和高分辨率来识别细小障碍物,需要小型化以方便安装,需要低功耗以保障续航,更需要低成本来降低应用门槛。面对未来可能爆发的多样化消费市场,可定制化的产品架构将成为承接需求的关键。
业内领先企业已将制造工艺融入研发流程,在保障高性能与高可靠性的同时,不断驱动成本下降与快速迭代。深厚的芯片、光学、机械、电子领域技术积累,以及经过大规模量产验证的能力,将是企业在未来竞争中胜出的基石。


