
对于偏好高风险、高回报的专业交易者来说,币安的期货平台算得上是市场上基础设施最完善的衍生品交易场所之一。流动性充足,交易对选择多,部分合约还能拉到125倍杠杆,交易费率也很有竞争力。
大家都在用的虚拟币交易平台推荐:
- OKX(欧易)>>>进入官网<<< >>>官方下载<<<
- Binance(币安)>>>进入官网<<< >>>官方下载<<<
当然,它并非没有瑕疵——清算风险、地区限制、融资利率波动、托管风险,以及全球范围内对加密衍生品监管的不确定性,都是入场前必须看清的代价。

简单来说,币安期货是币安生态里的衍生品交易板块,交易对象是合约而非标的资产本身。你可以通过它做多或做空数字资产,入口覆盖网页、App、桌面端和API。
币安的期货产品线主要分为两大类:USDⓈ-M合约和COIN-M合约。前者用USDT或USDC这类稳定币报价和结算,后者则直接用加密货币计价和结算,抵押品和盈亏的计算方式完全不同。
整个衍生品市场的体量有多大?据CoinGlass数据,2025年全球加密货币衍生品交易量达到85.7万亿美元,其中币安一家就贡献了25.09万亿美元,占比约29.3%。这意味着每天有超过774.5亿美元的交易额在币安的期货盘面上流转。
想参与?先开期货账户,完成身份验证。通常这会同步解锁法币、现货和期货的访问权限。验证过程包括提供居住地信息、证件国家/地区、上传身份证件,以及人脸检测或面部识别。
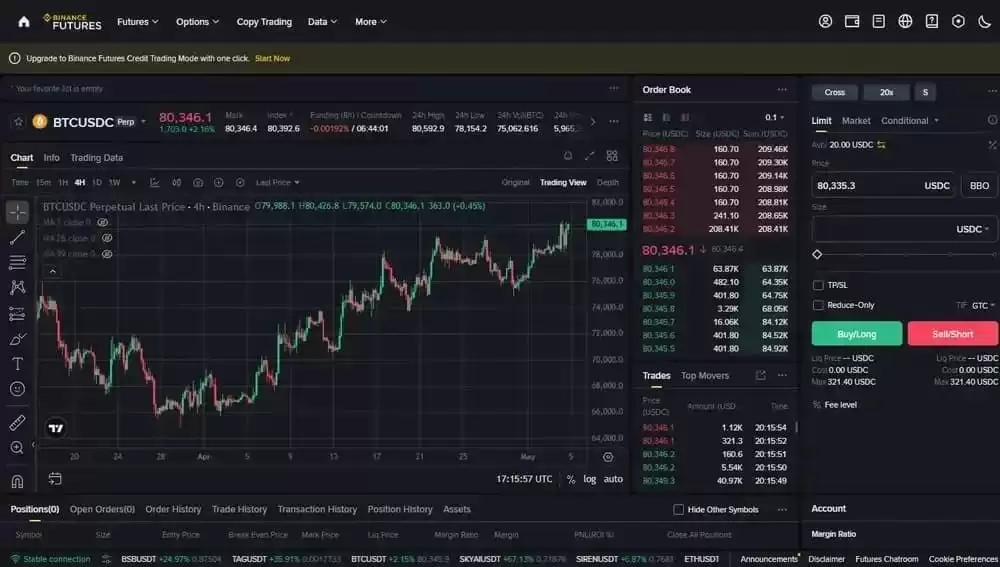
币安期货交易是什么
币安期货本质上不同于直接买卖加密货币。它属于衍生品交易板块,交易对象是合约而非标的资产本身。通过合约,你可以对数字资产进行多空操作,入口覆盖网页、App、桌面端和API。
产品线上,主要分为USDⓈ-M和COIN-M两大类。USDⓈ-M合约以USDT或USDC等稳定币报价和结算,而COIN-M合约则以加密货币计价和结算,两者的抵押品和盈亏处理方式差异很大。
市场数据可以说明一切。据CoinGlass数据显示,2025年全球加密货币衍生品交易量达到85.7万亿美元,币安以25.09万亿美元的累计衍生品交易量领跑所有中心化交易所。这相当于占据了全球约29.3%的份额,日均交易量约774.5亿美元。
在开仓之前,用户必须先开设期货账户并完成币安的身份验证。验证通常会解锁法币、现货和期货账户的访问权限,过程包括提供居住地信息、证件国家/地区、身份证件上传以及人脸检测或面部识别。
如何使用币安期货交易
从零到开始第一笔实盘期货交易,需要走完一套标准的流程:资格审核、验证、风险设置,然后才能下单。后续步骤包括钱&包充值、合约选择、杠杆设置、交易执行和交易后审核。
具体操作步骤可以拆解如下:
- 注册:创建币安账户,确认所在地区受支持,完成身份验证后才能访问衍生品或激活期货账户。
- 激活:在币安期货界面开设期货账户,完成问卷调查和风险意识测试,交易权限才算正式启用。
- 资金:将现货钱&包中支持的抵押品(如USDT、BTC、ETH等合格资产)转入期货钱&包。
- 选择:搜索想交易的期货合约,确认它是USDⓈ-M、COIN-M、永续合约还是交割合约。
- 配置:选择“交叉保证金”在多个仓位间共享抵押品,或选择“独立保证金”将风险限制在单个仓位的已分配保证金内。
- 调整:手动设置所选合约的杠杆。记住,杠杆越高,触发清算所需的价格波动就越小。
- 分析:在确定入场点、止损点、止盈点和仓位规模之前,仔细审查价格图表、订单簿、资金状况和市场深度。
- 订单:选择市价单、限价单或条件单类型,输入交易规模,查看保证金影响,确认无误后下单。
- 监控:持续跟踪未实现损益、保证金率、清算价格、未结订单和资金成本,并根据风险计划调整止损或抵押品。
- 平仓:手动使用市价单或限价单平仓,或让止损单、止盈单自动触发。事后查看历史记录,改进未来的执行策略。
币安交易所期货合约类型
币安期货的合约产品线主要按抵押品和到期日来划分。交易者可以选择稳定币结算合约或加密货币结算合约,再根据策略和抵押品偏好,进一步选择永续合约或固定到期日的交割合约。

1. 美元Ⓢ-M永续期货
USDT-M永续合约是以USDT或USDC报价和结算的线性期货合约。它没有到期日,只要满足保证金要求,持仓可以一直持有。典型的例子包括BTCUSDT和ETHUSDT永续合约,其合约单位与现货基础资产类似。
资金费率机制将这些合约的价格与现货市场挂钩。许多美元Ⓢ-M永续合约的默认资金支付周期为每八小时一次,但极端情况下,结算周期可能调整为每小时一次,直到费率恢复正常。
2. 美元Ⓢ-M交割期货
这类合约也以稳定币结算,但有固定到期日,没有永续资金。交易界面将其列在“美元Ⓢ-M交割”项下,交易者可以选择季度合约,例如BTCUSDT季度合约或ETHUSDT季度合约。
这些合约适合希望获得特定日期敞口、进行基差交易或采用基于到期日策略的交易者。由于在预定日期结算,其价格走势可能与永续合约不同,尤其临近到期时,流动性、基差、展期决策和对冲时机变得至关重要。
3. COIN-M永续期货
COIN-M永续期货使用加密货币作为保证金和结算资产,而非稳定币。例如,BTCUSD加密货币保证金合约使用BTC作为抵押品,以美元报价,盈亏也以标的加密货币计算。
这种结构与USDⓈ-M合约的收益模式完全不同,因为抵押品的价值会随加密货币本身的价格波动。它吸引已经持有基础币的交易者,但也会在市场波动时增加抵押品价格风险。
4. COIN-M 交割期货
COIN-M交割期货结合了加密货币结算和固定到期日。交易者以标的加密货币作为抵押品进行交易,合约在预定日期到期。这对矿工、持有者或套期保值者非常有用,他们可以管理未来的加密货币计价义务,而无需在到期结算前将抵押品转换为稳定币。
合约细则页面会将COIN-M永续合约和交割合约及其交易参数、杠杆、保证金和清算规则分开列出。订单限额、合约倍数和结算方式会因合约代码和到期类型而异,并非统一适用。

币安支持的加密货币和杠杆
根据CoinGecko的数据,币安期货目前列出了651个衍生品交易对。覆盖范围极广,从主流加密货币、Layer 1/Layer 2网络、DeFi、模因币、AI代币、RWA、游戏、元宇宙/NFT,到支付、基础设施、存储,甚至还包括与传统金融相关的合约,比如黄金、白银和股票。
杠杆倍数因合约风险、流动性和名义价值层级而异。BTCUSDT的最高杠杆可达125倍,而一些较新或小众的合约则使用较低的杠杆,例如BASEDUSDT为50倍,AIAUSDT为20倍,AMDUSDT、QCOMUSDT和USARUSDT仅为10倍。
持仓模式也会影响交易。在单向模式下,一份合约只能持有一个净方向的仓位。而在对冲模式下,同一份合约可以同时持有多头和空头仓位,币安会将多头和空头名义限额合并计算。
抵押品支持取决于合约类型和账户模式。USDⓈ-M合约以USDT或USDC结算,COIN-M合约以加密货币结算。多资产模式允许符合条件的用户在支持的保证金资产中交易USDⓈ-M头寸,但需遵守折扣率和清算规则。
币安期货手续费和资金费率
交易成本包括执行费、VIP会员折扣、BNB支付折扣、资金转账费和交割结算费。在估算净利润时,需要把固定交易用金和可变资金成本分开计算。

1.基本交易费用
普通用户的期货手续费基于挂单(Maker)和吃单(Taker)定价。挂单增加流动性,吃单则立即移除流动性。币安期货的典型费率是:Maker 0.02%,Taker 0.05%,USDⓈ-M和COIN-M合约通用。
交易者在下单前需要搞清楚下面几个关键规则:
- Maker:停留在订单簿上的限价单符合Maker交易条件,享受较低的0.02%费率。
- Taker:市价单始终作为Taker交易执行,立即移除流动性,使用较高的0.05%费率。
- USDⓈ-M:交易费用等于持仓价值乘以费率。一笔10,104 USDT的买入交易会产生5.052 USDT的费用。
- COIN-M:费用计算采用合约规模、乘数和执行价格,并以结算币(如BTC)收取。
2.折扣和VIP等级
币安根据VIP等级收取期货手续费,现货VIP等级也适用于期货市场。期货手续费等级与现货等级相同,但交易量要求高出5倍,因为期货交易包含杠杆。
这些折扣对活跃交易者的成本影响很大:
- BNB:使用BNB支付USDⓈ-M期货费用,在期货钱&包中持有足够BNB时,可享受10%的标准交易费用折扣。
- 范围:BNB折扣仅适用于USDⓈ-M期货交易费,不包括清算费、抵押品或无关期货费用。
- VIP:更高的VIP等级可降低Maker和Taker的成本,期货VIP资格取决于交易量和更广泛的币安VIP规则。
- TradFi:截至2026年5月26日,TradFi Perps的Maker手续费为0.0000%,Taker手续费从0.0400%降至0.0085%。
3.融资利率
资金机制适用于永续期货,而非标准交割合约。它通过利率成分和溢价指数成分,在多头和空头之间转移支付,使永续期货价格与现货价格保持接近。
融资成本取决于市场走向、利率水平和周期:
- 间隔:币安的默认日利率为0.03%,相当于每八小时进行一次资金充值,每次资金充值间隔的利率为0.01%。
- 公式:资金费等于平均溢价指数加上一个固定的利息减去溢价调整,使极端偏差保持在公布的计算范围内。
- 按小时计算:当时间间隔变为一小时时,每时间间隔的利率成分变为0.00125%,而不是通常的0.01%。
- 方向:正资金费率通常意味着多头支付空头;负资金费率则相反。拥挤的交易方向可能会变得非常昂贵。
4.季度交割异常情况
季度期货的运作方式不同,它们会到期结算,而非采用永续资金模式。币安的COIN-M季度周期对应3月、6月、9月和12月,未平仓头寸会在交割时自动结算。
季度合约用与交割相关的结算规则取代了资金费用:
- 资金来源:季度期货不依赖持续的资金轮次,交易员更关注基差、到期时间和结算。
- 结算:结算价格采用交割前最后30分钟内每秒的平均价格指数,共计1,800个观测值。
- 费用:交割日结算的头寸需支付与合约的吃单费相等的结算费,最终从实现的损益中扣除。
- 限制:交割前十分钟,币安会启用“仅减持”功能,允许用户平仓但不能开立新的季度仓位。

币安期货交易所风险管理工具和清算机制
币安期货的风险管理体系由保证金控制、条件订单、标记价格清算、保险基金和自动去杠杆(ADL)组成,目的是在损失超出抵押品或威胁交易对手之前,控制住杠杆风险敞口。
1.保证金模式
交叉保证金利用期货钱&包中的可用余额来支持所有未平仓头寸,将抵押品分散到各个交易中,降低单个头寸被快速平仓的风险。代价是账户风险敞口更大:一个头寸的亏损可能会消耗共享保证金,并影响其他未平仓的期货头寸。
独立保证金则通过将保证金分配给特定仓位来限制风险敞口。交易者可以手动添加或移除保证金,但爆仓风险始终集中在该独立仓位内。这使得定义最大损失更加容易,尤其适合测试波动性较大的山寨币合约或高杠杆交易策略。

2.订单类型和止损
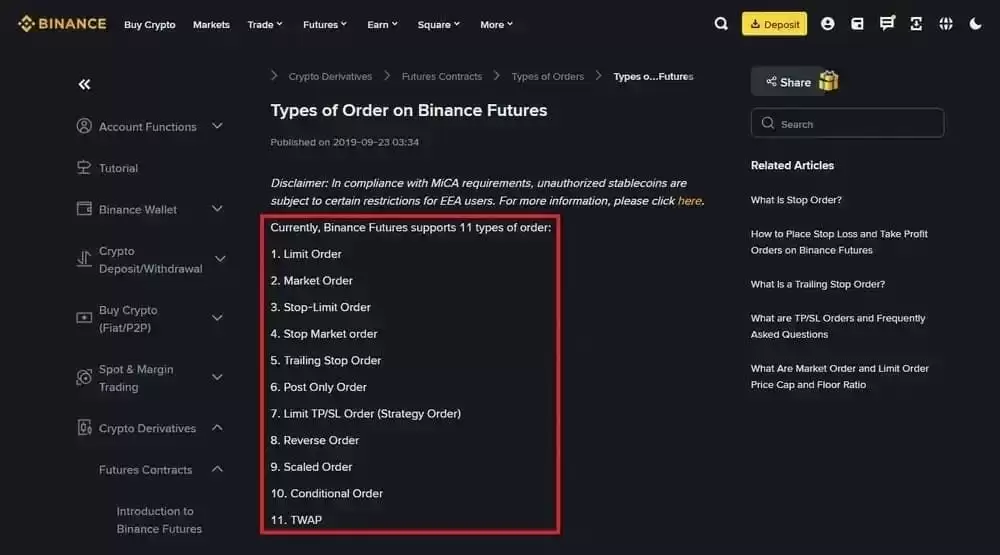
币安期货支持市价单、限价单、止损单、止盈单、止损限价单、止损市价单和追踪止损单。止损单会在选定的最新价格或标记价格达到触发水平时触发,帮助交易者自动平仓。
追踪止损则可以根据价格的有利走势,按预设的回调百分比自动追踪,并在价格反转达到该百分比时以市价执行。这种结构可以在趋势行情中保护利润,但当市场转向不利于持仓时,它不会回落。
3.清算引擎和保险基金
当保证金余额低于维持保证金要求时,系统就会启动强制平仓。币安主要使用标记价格(而非最新价格)进行强制平仓,这可以有效减少因交易所层面的短暂波动、操纵行为或交易价格与公允价值之间的暂时性价差而导致的不必要清算。
当清算导致头寸破产时,期货保险基金会尽可能吸收损失。如果基金无法弥补亏损,自动去杠杆机制(ADL)会减少对立的盈利头寸,优先考虑杠杆率和盈利能力较高的交易者。

4.标记价格、ADL 和仓位监控
标记价格结合了指数定价和资金基础等因素,估算合约的公允价值。由于清算采用标记价格,交易者应密切关注标记价格与最新成交价之间的差距,尤其是在市场快速波动时。
币安还通过ADL指标显示自动去杠杆风险,当仓位接近潜在去杠杆风险时发出警告。降低这种风险的方法包括:降低杠杆、部分平仓、增加保证金,或在流动性不足和市场剧烈波动时避免持有过大仓位。
币安安全和监管方面的考量
安全方面,币安在2019年5月曾发生一起重大安全漏洞事件,攻击者从一个存放着该交易所约2%比特币的热钱&包中盗取了7,000个比特币。该事件还涉及网络钓鱼、病毒攻击以及用户API或双因素认证(2FA)数据泄露。
作为应对,币安通过其用户安全资产基金(SAFU)来保障受影响的账户余额。该基金于2018年7月设立,将部分交易手续费拨入紧急储备金。截至2026年2月,SAFU的资产规模约为10亿美元。
此外,币安还发布了使用默克尔树和zk-SNARK验证的储备证明,声明用户资产得到1:1的储备支持,外加额外储备。CoinMarketCap 2026年1月的储备排名将币安排名第一,拥有约1556.4亿美元的已验证储备。
访问权限也取决于身份验证。个人账户验证需要选择居住地、证件签发国家或地区、证件类型、上传政府颁发的身份证明文件,以及进行面部或人脸检测。这些验证流程围绕反冼钱控制、欺诈预防、制裁筛查和旅行规则合规性来构建。
监管准入因司法管辖区而异,期货交易并非普遍可用。币安会提供支持区域的指南,不支持或受限的访问可能导致账户受限。用户还应考虑当地的税收法规、衍生品限制、交易对手风险、托管风险,以及当地的投资者保护机制是否涵盖加密资产。

币安期货交易的优缺点
币安期货的优势和劣势同样明显。它提供了充足的流动性、广泛的市场覆盖和先进的交易控制,但交易者必须清晰权衡杠杆风险、监管限制、清算机制和平台特定的运营问题。
| 币安期货的优势 | 币安期货的缺点 |
|---|---|
| 充足的流动性 高成交量和未平仓合约有助于主要合约以更小的价差持续成交。 | 高杠杆风险 如果杠杆和保证金管理不善,价格的小幅波动就可能导致仓位被强制平仓。 |
| 广泛的市场覆盖 数百个交易对覆盖主流币种、山寨币、模因币以及新兴市场领域。 | 监管限制 期货交易的准入因司法管辖区而异,有些国家/地区完全被禁止或限制。 |
| 合约种类多样 USDⓈ-M、COIN-M、永续合约和季度合约支持不同的交易策略。 | 资金费率波动 当融资利率急剧变化时,拥挤的永续合约交易可能会变得代价高昂。 |
| 灵活的保证金模式 交叉保证金和独立保证金使交易者能够在资本效率和风险控制之间取得平衡。 | 清算复杂性 标记价格、保险基金和ADL规则可能会很快让缺乏经验的用户感到不知所措。 |
| 丰富的订单类型 止损单、止盈单、追踪止损单和TWAP订单可以提高执行控制。 | 托管风险 即使有SAFU保护和赔偿,交易所托管仍然存在风险。 |
| 费用折扣 BNB支付、VIP等级和促销活动可以降低活跃交易者的成本。 | 平台故障 过去的期货交易中断凸显了市场波动期间对交易所基础设施稳定性的依赖。 |
币安期货与其他期货平台的比较
市场上其他交易平台,比如Bybit、OKX和Kraken Futures,各有侧重。有的追求更广泛的交易对覆盖,有的强调统一的账户体系,有的则定位在更严格的监管。币安在流动性、生态系统广度和市场深度方面依然保持领先,但地区可用性和用户偏好会带来不同的选择。
| 交易所 | 期货市场(约) | 最大杠杆 | 24小时成交量(预估) | 基本费用(Maker / Taker) | 特点 |
|---|---|---|---|---|---|
| 币安 | 651对 | 高达 125 倍 | 约732亿美元 | 0.02% / 0.05% | 流动性最大,生态系统最广 |
| Bybit | 722对 | 高达 125 倍 | 约204亿美元 | 0.02% / 0.055% | 简洁的用户界面,强大的跟单交易功能 |
| OKX | 370对 | 高达 125 倍 | 约315亿美元 | 0.02% / 0.05% | 统一账户,期权深度较好 |
| Kraken | 335对 | 高达 50 倍 | 约7.835亿美元 | 0.02% / 0.05% | 受监管,杠杆上限较低 |
币安 vs Bybit
在交易对数量上,Bybit是币安最直接的竞争对手之一。Bybit提供了722个期货交易对,而币安是651个。两者都提供部分合约高达125倍的杠杆。但币安在规模上优势明显,其24小时衍生品交易量约为732亿美元,而Bybit约为205亿美元。
手续费差异虽小,但对活跃交易者影响很大。币安普通用户的典型费率是Maker 0.02%/Taker 0.05%,而Bybit非VIP用户的永续合约和期货合约是Maker 0.02%/Taker 0.055%。Bybit在跟单交易、简洁的用户体验和丰富的山寨币交易方面依然很有吸引力。
币安 vs OKX
OKX最适合希望在一个生态系统中统一管理账户、期货、掉期和期权的交易者。币安的衍生品交易量和交易对数量更大,而OKX则在专业的账户结构、交易工具、跨产品灵活性以及通过其OKX钱&包提供的Web3服务方面,是币安的强劲对手。
基础费用基本相同。币安的期货费用是Maker 0.02%/Taker 0.05%,OKX也同样如此。币安在流动性上有优势,而OKX以其期权产品和统一的保证金工作流程脱颖而出。
币安 vs Kraken
Kraken Futures适合那些优先考虑合规性、更简单的市场覆盖范围和更保守的杠杆上限的交易者。它提供335个期货交易对,最高支持50倍杠杆,24小时衍生品交易量约为7.835亿美元,远低于币安。
Kraken的衍生品费用按交易量分级收取,公开参考信息通常显示Maker费用为0.02%,Taker费用为0.05%。币安提供更高的流动性和更丰富的产品选择,而Kraken更适合重视监管合规的交易环境。
常见问题解答
币安期货是否支持自动交易策略?
支持。币安开放了安全的API接口,方便连接机器人实现策略自动化。你可以直接在界面运行网格机器人,也可以集成第三方交易系统。但务必在测试网上进行全面测试,避免因代码错误造成损失。
如何从币安期货中提取利润?
需要先将资金从币安期货钱&包转回现货钱&包。之后,如果地区支持,可以将收益兑换成法币,或者将加密货币提取到外部钱&包,只需支付标准的网络转账费用。
币安计划维护期间,未平仓位会发生什么变化?
维护期间无法下单,但现有仓位仍保持开放状态,并继续受价格波动影响。币安通常会在交易量较低的时段进行系统升级,并会提前通知。建议提前平仓或调整仓位,以避免意外风险。
总结:币安期货依然是流动性、合约种类和高级交易工具方面最强大的加密货币衍生品平台之一。它适合那些了解保证金、资金、清算和特定司法管辖区准入限制的经验丰富的交易者。
新手进入这个市场需要格外谨慎。高杠杆、快速波动的市场以及复杂的清算机制,意味着即使交易费用和市场深度看起来很诱人,一个小小的失误也可能被放大成巨大的损失。