
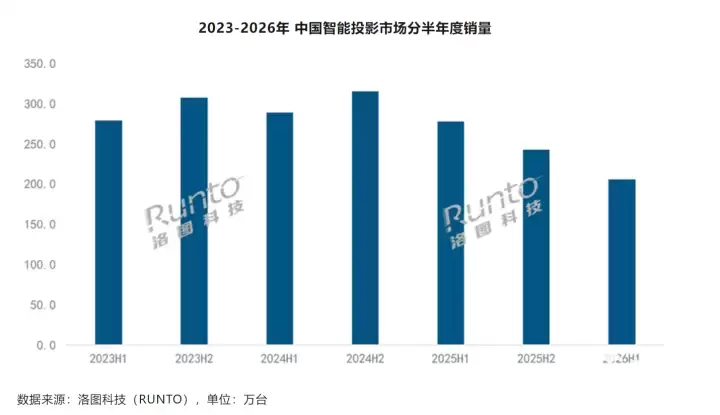
2026年上半年,国内智能投影市场交出了一份并不乐观的成绩单。全渠道销量共计205.6万台,同比大幅下滑26.0%;销售额为33.4亿元,同比降幅也达到27.0%。更值得关注的是,这已是自2024年第二季度以来,智能投影行业连续第九个季度出现规模同比萎缩。到了2026年第二季度,单季销量甚至跌破百万台,创下2022年之后的历史新低。
上述数据源自洛图科技最新发布的《中国智能投影零售市场月度追踪》报告。市场分析指出,本轮下行趋势并非单一因素所致,而是宏观经济环境、政策红利消退、消费者习惯转变以及供应链成本压力等多重因素叠加的结果。前期国家补贴政策确实透支了一部分市场需求,但随着政策退潮,产品价格体系承受较大压力;与此同时,居民消费支出趋于保守,娱乐影音这类非刚性品类首当其冲;用户的客厅大屏娱乐需求,也在被其他智能设备分流;再加上上游元器件持续涨价,终端售价被抬高,进一步抑制了消费者的购买意愿。
图源洛图科技
品牌格局方面,智能投影市场正向头部玩家加速集中。2026年上半年,线上市场TOP10品牌的销量合计份额已超过70%,销售额份额更是突破85%,两个数字均比2025年同期有所提升。极米依旧稳坐行业龙头位置,销售额份额逼近30%,凭借自研的三色激光技术,正积极向工程投影赛道拓展。大眼橙以13.1%的销量份额位居第二,主要依靠1LCD高性价比机型走量,同时也在持续推出新品,布局更高端市场。
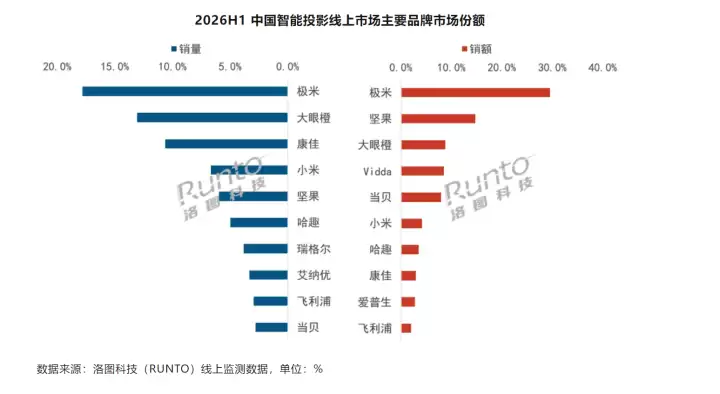
值得注意的是,坚果在销售额维度上稳居第二,但销量排名已下滑至第五。海信旗下的Vidda则凭借自研三色激光、游戏体验和AI交互方面的优势,拿下了销售额第四的位置。而当贝由于上半年没有新品发布,销售额排名已滑落至第五。


