
AI硬件板块最近正在经历一轮“去拥挤化”的估值回调,而AI软件应用则进入了“商业化落地”的验证期。坦白说,国内互联网公司目前的AI变&现还处于相当早期的阶段,但办公、金融这些垂直场景,已经开始成为新的增长极。就在这个节骨眼上,又有AI软件公司冲刺IPO了。
根据格隆汇的消息,用友网络科技股份有限公司(简称“用友网络”)最近向港交所递交了招股书,准备在香港主板上市,招银国际和中信证券担任联席保荐人。说起来,用友网络在2025年6月和12月已经两次递表了。
用友网络的核心业务,是围绕AI、大数据、云计算这些技术,做企业数智化软件与智能服务的研发、商业化和交付。作为国内企业软件和智能服务的龙头,公司2025年收入超过88亿元。不过,硬币的另一面是净利润亏损、负债高悬的压力,还要面对金蝶、金山办公、合合信息这些强劲对手的竞争。
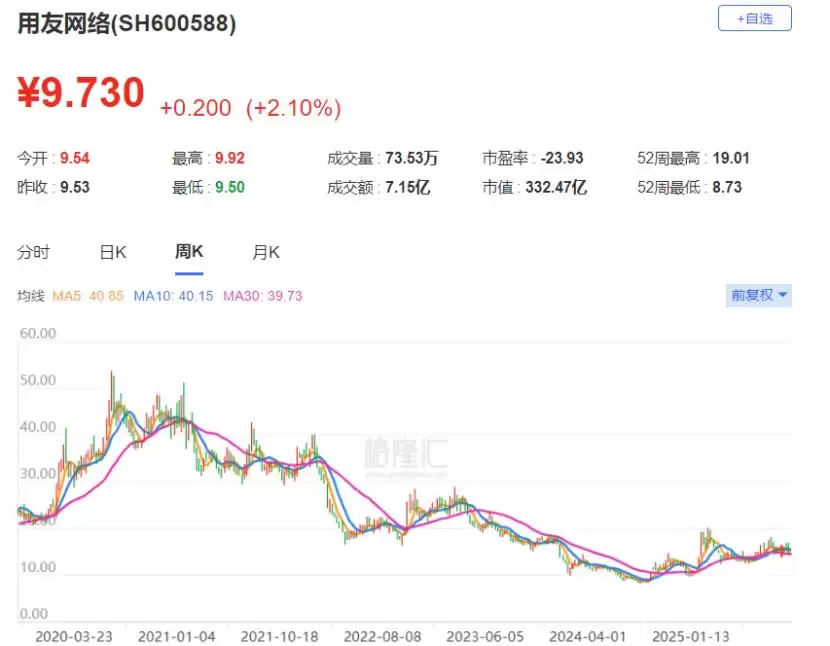
从2021年开始,用友网络(600588)的A股股价就一路波动下跌。截至2026年7月29日收盘,股价报9.73元/股,总市值超过332亿元。
01 用友网络冲击港股IPO,超7成收入来自云服务业务
用友网络总部在北京海淀区,它的前身是1988年成立的“北京市海淀区双榆树用友财务软件服务社”,最早就是做财务软件的。1999年改制为股份有限公司,2001年在上交所上市。
公司创始人王文京今年62岁,1983年从江西财经大学经济学专业毕业。1988年创立用友网络后,一直担任董事长,带着公司一路走到现在。此外,他还兼任畅捷通、友车科技、用友金融的董事长。
截至2026年7月8日,王文京通过北京用友科技、上海用友科技和用友研究,能行使公司已发行股本约41.86%的投票权,是控股股东。
用友网络的发展路径很清晰:先是成为中国知名的财务软件品牌,接着成为亚太地区知名的ERP软件供应商,现在又靠用友BIP帮企业实现业务在线、数据驱动和智能运营。
目前,公司主要提供云服务和软件产品。其中,云服务包括用友BIP系列产品、U9 cloud、畅捷通,以及一些行业特定解决方案。
用友BIP是云服务的核心平台,它解决了传统企业软件里常见的应用孤岛、数据割裂、与实际工作流脱节等问题,精准地匹配了企业数智化转型的需求。
公司特别强调把AI集成到产品里,推出的“用友BIP企业AI”把国产企业软件和大语言模型整合起来,让AI技术真正嵌入到企业业务流程和管理中去。
从数据上看,2023年到2026年第一季度,公司云服务的收入占比从74.6%一路提升到81.4%,而软件产品的收入占比则从22.9%降到了14.6%。其他业务的收入占比一直比较低。
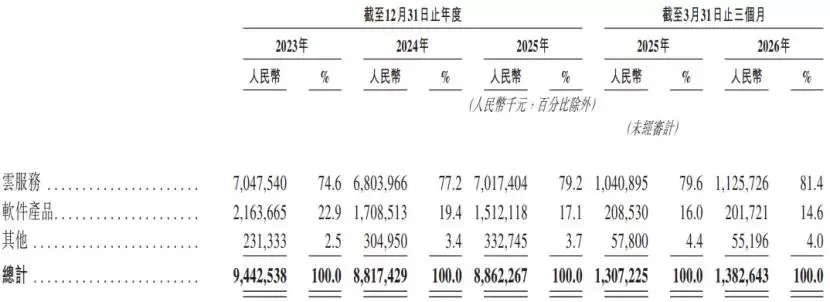
按产品和服务类别划分的收入明细,图片来源于招股书
用友网络的客户覆盖大型企业、中型企业、小微企业以及公共组织。其中,大部分收入都来自大型企业客户。
对于大型企业,公司主要靠内部销售团队去开发和维护,重点是用Yon BIP服务那些有重要战略价值的客户,同时按地理区域划分行业部门,确保资源分配和客户覆盖都高效。
面向中型企业,公司也是靠内部销售团队和生态伙伴,在不同区域推广和交付标准化产品(主要是Yon Suite和U9 cloud)。
小微企业客户则主要使用公司的财税和业务管理云端服务,比如好会计、好生意、好业财、易代账和T+Cloud。公共组织客户则用公司的数智化预算管理服务。
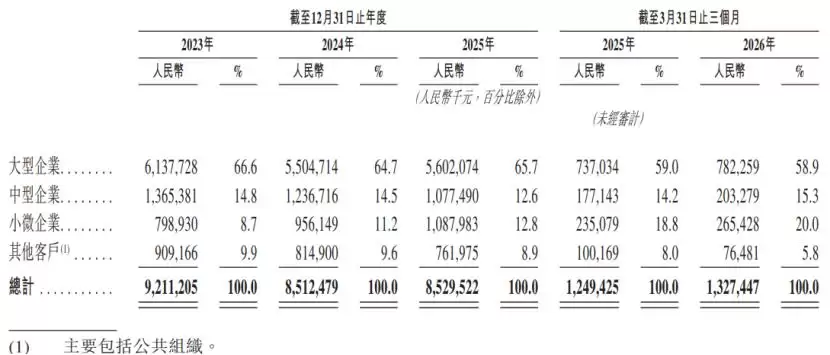
按客户类型划分的来自云服务及软件产品收入明细,图片来源于招股书
02 三年多亏损超50亿,面临流动负债压力
最近两年,用友网络的收入波动不小,而且净利润一直亏损。
2023年、2024年、2025年和2026年第一季度,用友网络的收入分别为94.43亿元、88.17亿元、88.62亿元和13.83亿元,毛利率分别是49.3%、46%、48.2%和42.2%。对应的净利润分别为-9.33亿元、-20.7亿元、-13.51亿元和-7.44亿元。算下来,三年多亏损超过50亿元。
有意思的是,尽管净利润持续亏损,用友网络在2023年、2024年和2025年还是分别派发了约2.52亿元、8510万元和5210万元的股息,三年累计派息超过3.8亿元。
2024年收入明显下滑,主要原因是大型企业云服务收入减少,软件产品收入也下降了。大型企业的业务本身就很复杂,交付难度大,产品交付速度也慢了;再加上宏观经济疲软,也拖累了一些政府和事业单位客户的IT预算。
2025年收入变化不大,但亏损幅度有所收窄。这主要是因为交付效率提升和产品成熟度提高,毛利增加了;同时,公司精简了劳动力、优化了组织架构,营运开支也减少了。
值得注意的是,用友网络的员工人数从2023年的约2.49万名,降到了2026年3月底的1.77万名,涉及研发、实施、销售和客户服务等多个部门。调整的原因包括业务重心转移、产品迭代以及提升运营效率。随着用友BIP产品系列的推进,研发团队通过广泛应用AI技术,效能也显著提升了。
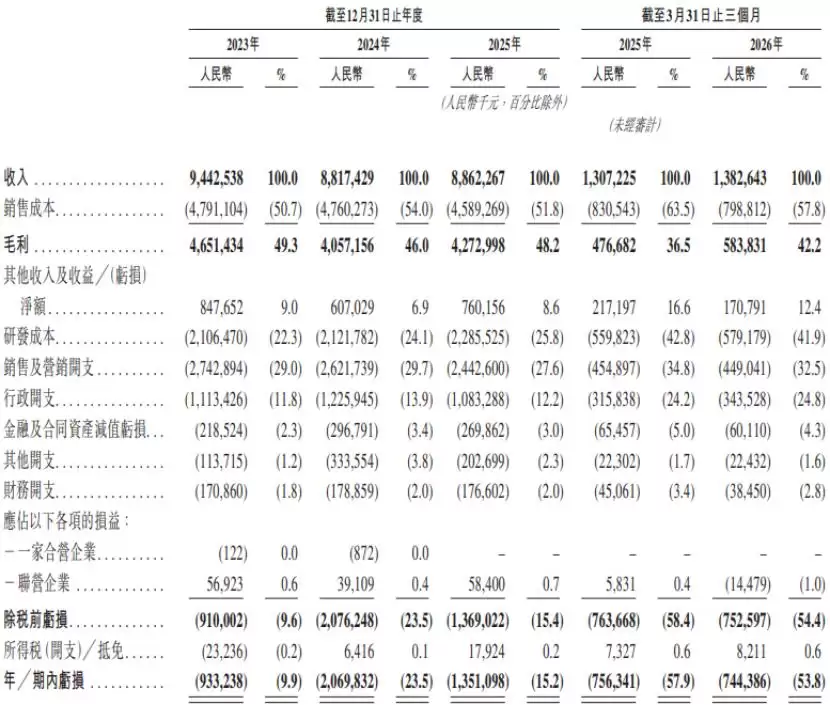
合并损益及其他全面收益表概要,图片来源于招股书
根据半年报,公司预计2026年上半年实现营业收入约36.5亿元到37亿元,同比增长1.9%到3.3%;预计归属于母公司所有者的净亏损,同比减亏1452万元到1.45亿元。如果剔除本期研发投入形成的资本化无形资产摊销金额约6.5亿元、离职补偿金约1.7亿元等因素,亏损同比减少1.88亿元到3.18亿元。
用友网络在研发上投入巨大。2025年和2026年第一季度,研发成本分别约22.86亿元和5.79亿元,占同期总收入的25.8%和41.9%。
但现实是,2026年3月末,用友网络流动负债净额高达40.61亿元,主要是因为计息银&行贷款。而同期公司的现金及现金等价物只有16.98亿元。如果公司在需要时拿不到足够的融资,业务发展可能会受到不小的影响。
03 行业竞争激烈,2025年在全球企业软件及服务市场占据0.3%份额
中国企业软件及服务市场的上游,主要是云计算底座、服务器硬件、算力芯片和网络设备厂商,像阿里云、华&为云、天翼云、移动云、腾讯云、浪潮信息、中科曙光、新华三、海光信息、寒武纪这些。
中游则是企业软件与应用服务商,包括ERP、CRM、协同OA、财务软件、供应链SaaS、工业软件等通用或垂直应用。除了用友网络,还有金蝶国际、金山办公、浪潮软件、合合信息、同花顺、鼎捷数智、聚水潭等公司。
下游终端客户则覆盖了制造、金融、医疗、汽车、政务、零售等多个行业。
用友网络的供应商主要包括专业服务提供商、独立软件供应商和云基础设施提供商。公司已经积累了庞大且多元化的企业客户群,客户覆盖了78%的2025年《财富》中国500强企业。
全球企业软件及服务市场经历了从本地化、云服务到AI赋能的智能服务三个关键阶段,每个阶段在技术架构、产品形态、商业模式和核心价值主张上,都有显著的演进。
从趋势来看,中国企业的AI应用将走在全球前列,而且采用国产企业软件已经成为主流。
根据弗若斯特沙利文的报告,全球企业软件及智能服务市场规模预计将从2025年的4175亿美元,高速增长到2030年的7225亿美元,复合年增长率达到11.6%。
中国企业软件及服务市场规模预计从2025年的2225亿元,增长到2030年的3915亿元,复合年增长率达到12%。

资料来源:桌面研究、中国信通院、弗若斯特沙利文
全球企业软件及服务市场竞争相当激烈,估计全球供应商超过2万家,市场很分散,前十大参与者的收入加起来才占全球市场的30%左右。
以2025年的收入计算,用友网络在全球企业软件及服务市场的份额只有0.3%,没能挤进全球前十;不过,它在中国市场是最大的企业软件和服务供应商,国内市场占有率是3.8%。
这次港股IPO,用友网络计划募集的资金,将用于AI等前沿技术的研发和产品迭代、全球能力及体系建设、开发和升级生态伙伴合作及客户运营系统平台、潜在的战略投资和收购,以及营运资金和其他一般企业用途。


