
7月30日消息,新东方教育科技集团(纽交所:EDU;港交所:9901)公布了2026财年第四季度及全年未经审计的财务业绩。整体来看,这份财报亮点突出:营收与利润双双超越市场预期,核心教育业务保持稳健增长,而东方甄选在下半年的迅猛增长,更是显著提升了集团整体盈利能力。
营收与利润双增长,Q4业绩超预期
综合来看,新东方Q4营收和利润均超出预期,表现尤为亮眼。
2026财年第四季度,新东方实现净营收15.3亿美元,同比增长23.0%;经营利润从去年同期的亏损870万美元大幅扭亏为盈,达到8580万美元;归属于新东方股东的净利润为6220万美元,同比飙升775.8%。Non-GAAP经营利润为1.10亿美元,同比增长34.7%,超出市场预期约7%。
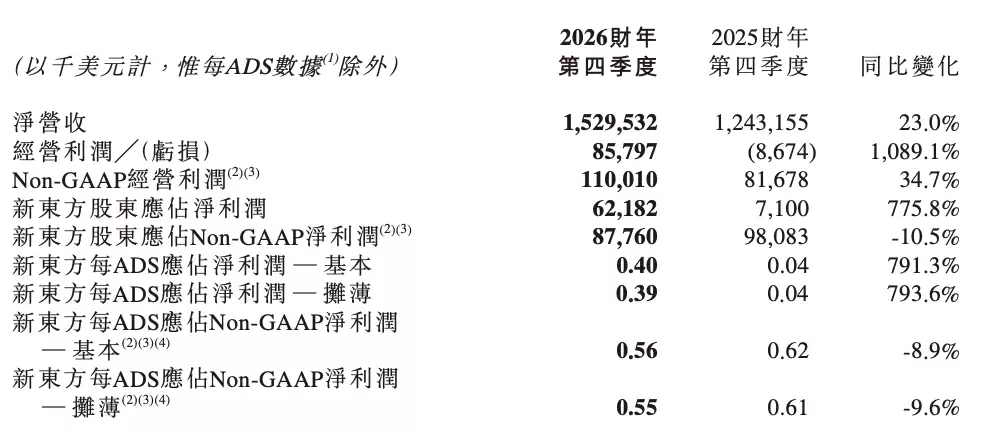
从全年来看,2026财年新东方净营收达56.61亿美元,同比增长15.5%;经营利润6.43亿美元,同比增长50.2%;股东应占净利润4.75亿美元,同比增长27.8%。Non-GAAP经营利润为7.38亿美元,同比增长33.1%;Non-GAAP经营利润率从11.3%提升至13.0%,提升了170个基点,盈利能力显著增强。

资产负债表方面,新东方依然保持健康。截至2026年5月31日,公司持有现金及现金等价物18.21亿美元,定期存款13.67亿美元,短期投资23.72亿美元,资金储备充裕。递延收入达22.43亿美元,同比增长14.8%,为未来收入增长提供了有力保障。
教育主业多点开花,东方甄选贡献利润弹性
新东方2026财年的增长动力呈现出清晰的“双轮驱动”格局:教育主业稳步增长,东方甄选爆发式提振。
教育业务内部出现明显分化:出国业务承压,而国内考试与新业务成为增长引擎。
出国考试及咨询业务增长乏力,四季度整体增速仅3.6%,其中考培业务增长约6%,咨询业务仅增约1%,前三季度部分月份甚至出现负增长。原因不难理解:中美关系紧张、移民政策不确定性等因素抑制了出国意愿。可以说,2026财年是该业务“史上最艰难的一年”。
国内考试准备业务高速增长,四季度同比增长29.1%,较前三季度不超过15%的增速近乎翻倍。其中,专升本业务成为新的增长引擎。
新教育业务(包括非学科类辅导、智能学习系统等)持续稳步提升,四季度同比增长24.8%,且呈现逐季加速态势。
东方甄选成为新东方2026财年业绩修复的关键变量。
财报虽未披露东方甄选的具体业绩,但根据东方甄选7月23日发布的正面盈利预告,2026财年其总营收预计在56亿元至58亿元之间,同比增长约27.3%至31.8%;同期净溢利预计同比增长约8,566.7%至9,066.7%。东方甄选下半财年表现尤为突出,2026财年下半年(2025年12月1日至2026年5月31日)总营收预计在33亿元至35亿元之间,同比增长约50.0%至59.1%;下半年净溢利预计增长约172.8%至201.9%。
新东方2026财年呈现出“结构优化、动能切换”的清晰特征。一方面,传统出国留学业务受外部环境压制、增长放缓,但公司通过国内考试与新教育业务成功开辟了新的增长曲线;另一方面,东方甄选下半年的爆发式增长,不仅贡献了可观的收入增量,更凭借其较强的盈利能力显著提升了集团整体利润水平。
在股东回报方面,新东方力度空前。2026财年已完成股息派发及约2.74亿美元的股份回购;2027财年则进一步推出约3亿美元股息加2亿美元回购的计划,合计约5亿美元,相当于2026财年GAAP净利润的约105%。这充分彰显了管理层对未来发展的信心。
展望2027财年,新东方预计净营收将达64.54亿至66.80亿美元,同比增长14%至18%。


